
En 2024, acheter une maison en Île-de-France est un casse-tête que seuls les plus préparés peuvent résoudre. Alors, on t’a préparé le guide le plus complet que tu trouveras sur le sujet. Avec lui, tu vas :
- Savoir où chercher (et où ne SURTOUT pas chercher)
- Trouver la perle rare qui coche toutes tes cases
- Éviter les pièges qui te guettent
Mais surtout, tu vas découvrir le plan le plus dingue (et encore secret) qu'on ait vu pour acheter une maison à 30mn de Paris, sans apport, avec jardin et terrasse.
On te met au défi de trouver plus complet et utile. On attend de pied ferme
Prépare-toi à découvrir un projet révolutionnaire qui va changer ta vision de l’achat immobilier. Tu vas halluciner.
Acheter une maison en Île-de-France : conseils pour réussir son achat 🦊
Le marché francilien en 2024 : on achète ou on attend ?
Les acheteurs reprennent un peu la main en 2024, à condition d’être bien préparés. Les prix ont baissé d’environ 10 % en moyenne en Île-de-France entre 2022 et 2024, marquant un recul après plusieurs années de hausse importante (source : Notaires du Grand Paris, Extencia). Dans certains secteurs, les vendeurs ajustent leurs attentes à la baisse, mais l’offre reste limitée, et beaucoup préfèrent attendre plutôt que de brader.
Les taux d’intérêt se stabilisent autour de 3 %, mieux qu’il y a un an mais moins bien qu’en 2021. Les banques reprennent timidement les prêts, mais restent sélectives. Si tu as un dossier solide et un apport conséquent, tu peux négocier et profiter de vendeurs prêts à faire des concessions. Pour les autres, la situation reste compliquée avec moins d’aides publiques et peu de marge de manœuvre.
Faut-il acheter maintenant ?
Si tu es solvable et prêt à négocier avec ta banque, c’est le moment opportun. Les prix ont déjà été ajustés dans de nombreux secteurs et ne devraient pas baisser davantage. Les taux devraient rester stables. Si tu es prêt, lance-toi. Sinon, prends le temps de réfléchir.
Quel est le coût réel d’une maison en Île-de-France ?
Oublie les moyennes nationales et autres baromètres apéro. Ici, chaque département joue sa partition et la différence est parfois violente. Tiens-toi bien :
| Département | Fourchette de prix pour une maison de 100m² | Commentaire |
|---|---|---|
| Paris (75) | 950 000 € – 2 000 000 €+ | Maison intra-muros rare et très chère. |
| Hauts-de-Seine (92) | 650 000 € – 1 500 000 € | Prix élevés pour des maisons souvent petites. |
| Yvelines (78) | 350 000 € – 1 200 000 € | De la meulière chic à Versailles au pavillon familial en zone rurale. |
| Val-de-Marne (94) | 400 000 € – 950 000 € | Du bobo-jardin aux pavillons serrés. |
| Seine-Saint-Denis (93) | 300 000 € – 750 000 € | Bon rapport qualité/prix dans certains secteurs (Montreuil, Pantin). Éviter les zones bruyantes. |
| Val-d’Oise (95) | 230 000 € – 600 000 € | Maisons abordables avec jardin, pour l’instant. |
| Essonne (91) | 220 000 € – 550 000 € | Pavillons standards, plus abordables au sud du RER. |
| Seine-et-Marne (77) | 180 000 € – 600 000 € | Corps de ferme à rénover ou pavillons anciens. Terrain encore accessible. |
Source : SeLoger / MeilleursAgents, octobre-novembre 2024
En résumé :
- Plus tu t’éloignes du périphérique, plus les prix deviennent abordables.
- Dans certains secteurs huppés du 92 ou des Yvelines, un apport conséquent est indispensable.
- En grande couronne, la maison avec jardin reste accessible, à condition de bien gérer les transports et les éventuels travaux.
Le profil recherché par les banques
Aujourd’hui, la banque est très exigeante. Il faut préparer un dossier solide et être prêt à être examiné en détail.
Le profil idéal pour obtenir un prêt :
- CDI stable (hors période d’essai).
- Pas de découvert bancaire ni de crédits à la consommation en cours.
- Apport minimum de 10 %, idéalement 15 à 20 % pour négocier un meilleur taux.
- Projet raisonnable, en adéquation avec ta capacité d’endettement.
À titre indicatif, l’apport moyen en Île-de-France est d’environ 83 000 €, soit près de 20 % du coût total, selon Meilleurtaux (Le Parisien). Sans apport, il est difficile d’obtenir un prêt, ou alors à un taux élevé.
💡 Plus ton apport est important, plus la banque sera favorable : meilleur taux et plus grande marge de négociation. C’est l’effet levier classique : « qui met le cash appelle le banquier ».
En résumé : pas d’apport, pas d’achat. Ne te laisse pas convaincre par des promesses irréalistes.
Où trouver une maison abordable en Île-de-France ? 🗺️
La petite couronne (92, 93, 94) : proximité et accessibilité
Si tu souhaites rester proche de Paris sans te ruiner, la petite couronne (Hauts-de-Seine 92, Seine-Saint-Denis 93, Val-de-Marne 94) est une bonne option. Proche de la capitale, les prix restent élevés mais moins qu’à Paris intra-muros.
Le 92 est prisé par les cadres et familles aisées. Boulogne-Billancourt, Asnières-sur-Seine offrent du standing, de la sécurité et de bonnes écoles. Les prix sont élevés, mais la proximité des transports en commun est un atout.
Le 93 et le 94 offrent un compromis entre vie urbaine et espaces verts. Montreuil attire une population jeune et créative. Vincennes ou Saint-Maur-des-Fossés sont plus familiaux avec une vraie vie de quartier. Les jardins sont souvent petits.
Les transports sont nombreux : RER A, B, C, tramways. Cependant, certains quartiers sont mal desservis ou très denses, ce qui peut compliquer les déplacements.
Pièges classiques : bruit constant (proximité du périphérique), stationnement difficile, logements anciens souvent mal isolés, espaces verts limités. Il faut apprécier la vie urbaine.
« En petite couronne, le vrai luxe, c’est de pouvoir rentrer chez soi en métro après 22h sans avoir l’impression de partir en expédition. »
La grande couronne (77, 78, 91, 95) : espace et tranquillité
Si tu souhaites plus d’espace et de calme, la grande couronne (Yvelines 78, Essonne 91, Val-d’Oise 95, Seine-et-Marne 77) est idéale. Ici, le luxe se mesure en mètres carrés de jardin plutôt qu’en marbre.
- Yvelines : Versailles reste très prisé avec ses meulières et écoles de qualité. Pour un cadre plus naturel, Saint-Germain-en-Laye ou la Vallée de Chevreuse sont intéressants.
- Essonne & Val-d’Oise : Massy ou Pontoise offrent des prix abordables et de bonnes connexions à Paris via RER ou Transilien, idéal pour les familles.
- Seine-et-Marne : Secteur plus rural avec des maisons à prix attractifs, mais attention aux temps de trajet vers Paris.
Le véritable avantage est l’espace et la possibilité d’éviter les contraintes quotidiennes grâce aux transports et au télétravail. Si tu travailles à distance plusieurs jours par semaine, c’est un vrai plus.
Les zones méconnues à surveiller
Tout n’est pas joué d’avance. Il existe encore des opportunités pour ceux qui savent où chercher, notamment grâce au développement du Grand Paris Express.
Quelques conseils :
- Ne te focalise pas uniquement sur Saint-Denis Pleyel si tu n’as pas de projet à long terme. Regarde les communes voisines, moins chères aujourd’hui mais bien desservies demain.
- Dans le Val-d’Oise, certaines communes autour de Pontoise bénéficient déjà de la future amélioration des transports.
- En Essonne, le plateau de Saclay ou Massy/Palaiseau recèlent des opportunités, un peu éloignées aujourd’hui mais bien desservies demain.
- En Seine-et-Marne, privilégie Melun ou Brie-Comte-Robert plutôt que Marne-la-Vallée où les prix sont déjà élevés.
Le Grand Paris Express va transformer le marché entre 2025 et 2030 (source). Pendant que tout le monde se concentre sur Villejuif ou Noisy-le-Grand, regarde les communes voisines moins prisées. Cela peut représenter une baisse de prix de 20 % aujourd’hui et une hausse potentielle de 30 % dans cinq ans.
Pour trouver une bonne affaire, privilégie les zones discrètes mais bien situées sur les futures lignes.
Comment interpréter une annonce immobilière 🕵️
Les types de maisons en Île-de-France : vocabulaire essentiel
Il est important de connaître le vocabulaire local pour bien comprendre le marché. Voici un aperçu des types de maisons que tu peux rencontrer en Île-de-France.
- La meulière : maison typique des banlieues historiques (92, 78, certains secteurs du 94 et 95) avec façades en pierre et beaucoup de charme. Attention à l’isolation souvent médiocre et à l’humidité dans les sous-sols. La rénovation peut être coûteuse.
- Le pavillon des années 70/80 : construction simple, souvent en forme de cube ou rectangle, sur des terrains moyens. Isolation et électricité peuvent nécessiter des travaux. Plus facile à rénover que la meulière.
- La maison d’architecte : parfois une belle surprise design, parfois un bâtiment difficile à entretenir. Vérifie toujours la qualité des matériaux et l’année de construction.
- Maison plain-pied : très recherchée en Île-de-France, accessible aux familles et retraités. Rare et souvent chère (Maison plain-pied à vendre près de chez moi).
Chaque type de maison a ses avantages et ses inconvénients, notamment en termes de travaux.
Les expressions à surveiller dans les annonces
Pour éviter les mauvaises surprises, il faut savoir décoder le langage des agences immobilières.
- « Fort potentiel » : Prépare-toi à de lourds travaux.
- « Maison de charme » : Pièces petites et agencement parfois compliqué.
- « Dans son jus » : Électricité et plomberie anciennes, à remettre à jour.
- « Gros œuvre en bon état » : Toiture correcte, mais gros travaux à prévoir ailleurs.
- « Idéal premier achat » / « Idéal investisseur » : Prix bas souvent dû à la taille réduite ou au quartier moins attractif.
- « Beaux volumes » : Pas forcément une bonne isolation, souvent des pièces froides.
- « Travaux à prévoir » : Souvent synonyme de rénovation importante.
- « Quartier recherché » : Peut cacher des nuisances (proximité rocade, lycée bruyant, etc.).
⚠️ « À rafraîchir » signifie souvent au moins 30 000 € de travaux. « Authenticité préservée » veut dire aucune rénovation depuis 30 ans. « Rare sur le secteur » signifie souvent que personne ne s’y intéresse. Garde ce lexique en tête avant chaque visite.
Les diagnostics immobiliers : un élément clé à ne pas négliger
Les diagnostics immobiliers sont essentiels : ils représentent le véritable état de santé du bien. Il faut lire et analyser chaque document avec attention.
- DPE (Diagnostic de Performance Énergétique) : Classe F ou G signifie une mauvaise isolation, des factures élevées et des travaux à prévoir. Ces biens peuvent perdre jusqu’à 18 % de leur valeur par rapport à un D (source).
- Amiante, plomb, termites, humidité : la présence de ces éléments dans le dossier technique doit alerter. Amiante entraîne des contraintes administratives et financières, plomb un risque sanitaire, termites fragilisent la structure, humidité cause des problèmes récurrents.
- Autres diagnostics : Gaz ou électricité non conformes peuvent rendre le logement dangereux.
Anecdote professionnelle : une vente a été annulée deux jours avant la signature après la découverte d’un diagnostic mentionnant une humidité inexpliquée et des bruits étranges dans la cave. Le vendeur a avoué que la cave était évitée depuis vingt ans, ce qui a conduit à l’annulation de la vente.
Il est indispensable de vérifier minutieusement tous les diagnostics techniques. Les détails importants se trouvent souvent dans les annexes, pas dans les photos.
Cinq pièges à éviter pour réussir ton achat immobilier
Piège n°1 : Le coup de cœur au premier regard
Le coup de cœur peut coûter cher. Une belle cheminée ou un parquet ancien séduisent, mais il faut surtout vérifier l’état de la toiture ou des murs. Avant de signer, fais une contre-visite avec une check-list ou un ami compétent.
- Sois attentif aux défauts : taches d’humidité, odeurs cachées, tableau électrique vétuste.
- Qualitel conseille de se faire accompagner par un professionnel du bâtiment.
- Note tout et pose toutes les questions, surtout si un détail te semble suspect.
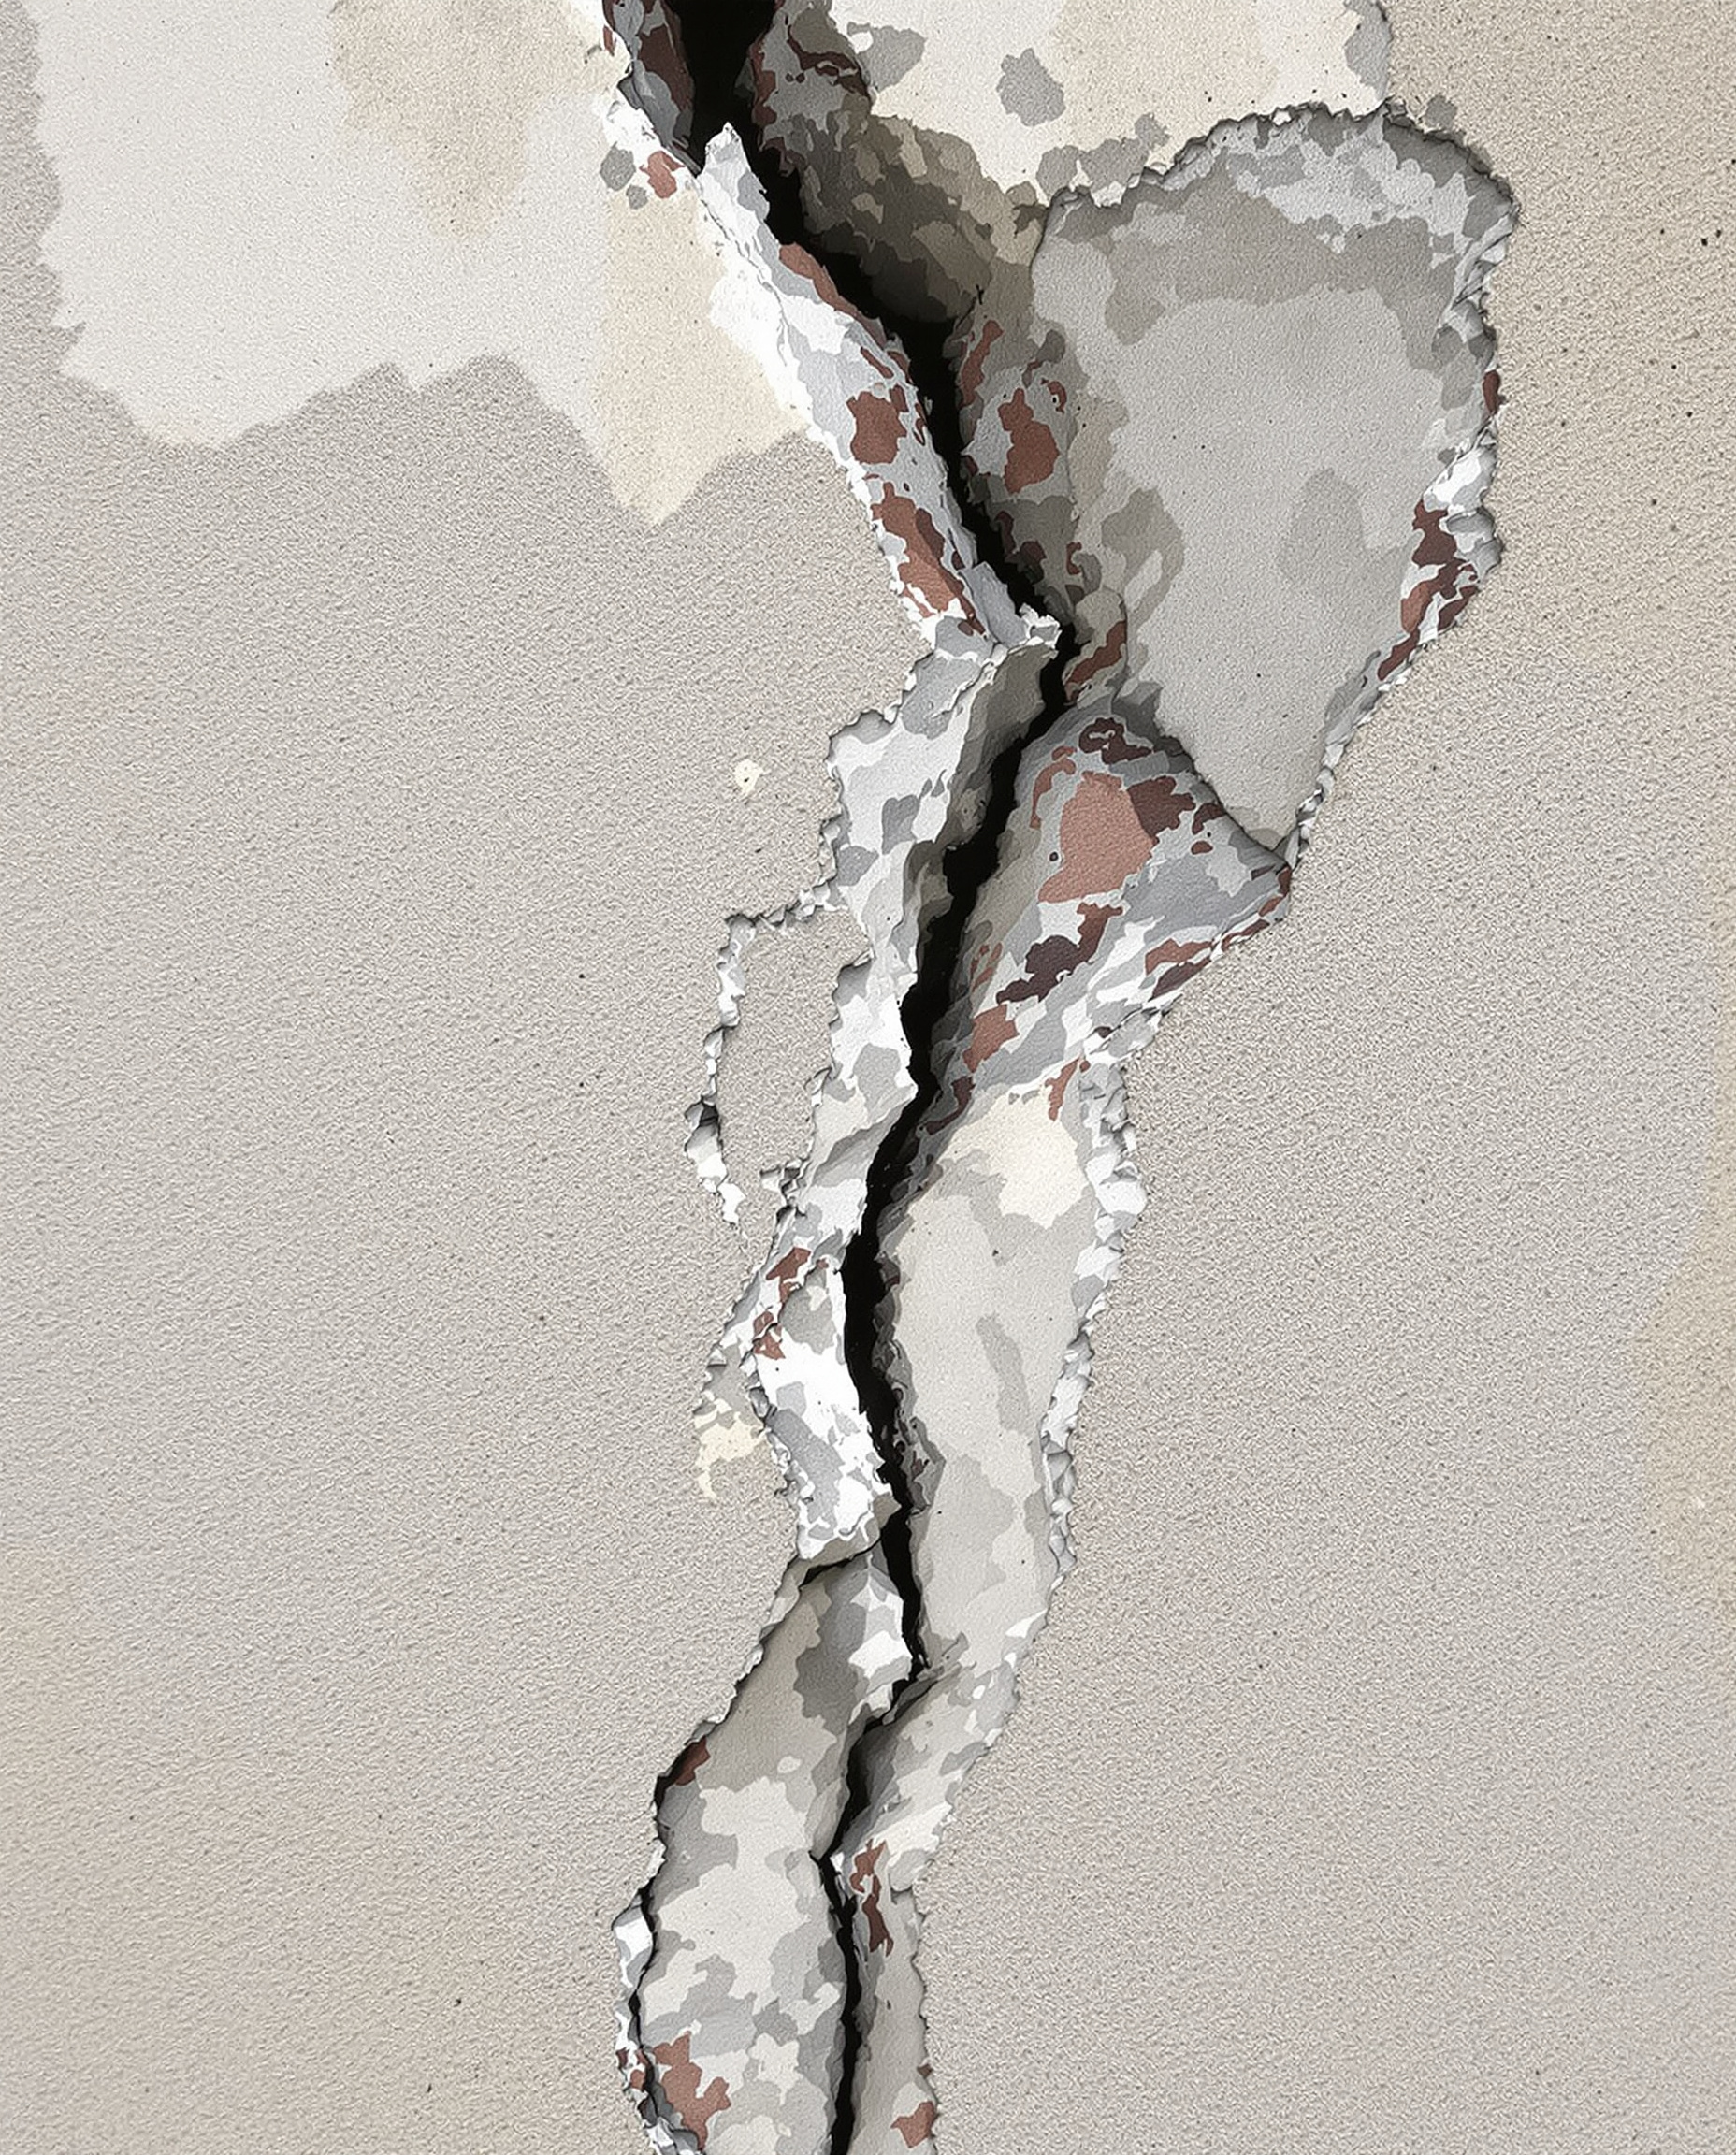
Sois rigoureux et méthodique lors de la contre-visite. Ce n’est pas le moment de rêver, mais de détecter les problèmes.
Piège n°2 : Négliger le budget travaux
Le prix affiché n’est que le début. La facture finale inclut souvent des travaux :
- Rénovation légère (peinture, finitions) : 250 à 700 €/m².
- Rénovation complète (électricité, cuisine, salle de bain, isolation) : 700 à 1 500 €/m² (source : Renovea.fr).
- Toiture neuve : 150 à 300 €/m².
- Fenêtres double vitrage : 500 à 800 € pièce.
- Salle de bain complète : 8 000 à 15 000 €.
Conseil important : avant de signer un compromis, fais réaliser plusieurs devis par des artisans. Sans cela, tu prends un risque financier important.
Piège n°3 : Ne pas vérifier l’environnement et le voisinage
Une maison sympa dans un quartier pourri ? Tu seras malheureux comme les pierres… Faut mener l’enquête comme Colombo !
- Viens plusieurs fois : matin tôt (7h30-8h), soir tard et week-end.
- Écoute les bruits (trafic, bars…). Checke la présence de commerces/écoles/projets urbains (source : Ubex).
- Parle aux voisins : sonne aux portes, traîne au café du coin.
- Vérifie stationnement galère ou sécurité bof.
Tu achètes aussi pour l’environnement, pas seulement pour la maison.
Piège n°4 : Négliger les frais annexes
Le prix affiché ne comprend pas tous les frais :
- Frais de notaire : environ 7 à 8 % du prix en Île-de-France (jusqu’à 32 000 € pour une maison à 400 000 €).
- Frais d’agence : généralement entre 3 et 6 %.
- Taxe foncière annuelle : entre 800 et plus de 2 500 € selon la commune.
- Frais bancaires (dossier, garantie, assurance).
- Assurance habitation dès la signature.
- Abonnements énergie, eau, ordures ménagères.
Tous ces coûts s’additionnent rapidement.
- Frais de notaire : 7 à 8 % du prix d’achat
- Frais d’agence immobilière
- Taxe foncière annuelle
- Frais bancaires (dossier, prêt, garantie, hypothèque)
- Abonnements eau, gaz, électricité
- Assurances obligatoires
- Charges de copropriété si applicable
Exemple : Pour une maison à 400 000 €, prévois au minimum 35 000 à 45 000 € supplémentaires.
Acheter en Île-de-France : un parcours exigeant mais réalisable
Acheter en Île-de-France demande de la préparation et de la persévérance. C’est un processus qui peut être long et complexe. La patience est essentielle.
Il n’y a pas de bonne affaire facile : il faut chercher, négocier, visiter avec rigueur et garder la tête froide.
Prépare ton dossier avec soin :
- Dossier bancaire solide (apport conséquent, revenus stables)
- Budget global maîtrisé (prix, travaux, frais, imprévus)
- Visites critiques avec check-list, évite les coups de cœur aveugles
- Informe-toi sur le voisinage, les diagnostics, les projets urbains
- Entoure-toi de professionnels pour éviter les pièges coûteux
Enfin, reste vigilant. Les promesses des annonces ou des vendeurs ne valent que ce que tu constates toi-même et ce que confirment les diagnostics (Maison Kyka).
Tu as maintenant toutes les clés pour réussir ton achat sans te faire avoir. Le chemin peut être long, mais le jour où tu profiteras de ton jardin au soleil, tu seras content d’avoir persévéré. Bon courage !