Le chèque de banque est la meilleure option pour sécuriser une transaction entre particuliers. Sauf qu’il peut aussi être le pire des pièges.
On t’explique tout ce qu’il faut savoir sur celui du Crédit Agricole.
Le chèque de banque du Crédit Agricole : un papier qui vaut (presque) de l'or
Qu'est-ce que le chèque de banque exactement ?
« Le chèque de banque, c'est le dernier rempart de confiance dans un monde de transactions vérolées. C'est le seul papier qui fait encore taire les beaux-parleurs et les vendeurs de vent. »
Écoute-moi bien :
Le chèque de banque, ce n'est pas un vulgaire bout de papier sorti du carnet d'un particulier. Ici, c'est la banque elle-même – oui, celle avec pignon sur rue – qui signe et garantit le paiement. Pourquoi ? Parce qu'avant d'imprimer ce précieux sésame, elle bloque déjà le pognon sur le compte de l'acheteur. Résultat : impossible pour le mec d'émettre un "chèque en bois" comme avec un chèque perso, où la provision peut être aussi fictive que les promesses d'un vendeur de bagnole.
La différence capitale ? Le chèque classique peut entraîner des impayés pendant des semaines. Le chèque de banque émis par une institution comme le Crédit Agricole vaut quasiment du cash aux yeux du vendeur : l'argent est réellement disponible, prêt à changer de main. C’est LE papier qui rassure tout le monde autour de la table.
Pourquoi ce chèque est indispensable (notamment pour la vente de voiture)
Dès qu'il s'agit de grosses sommes entre particuliers, il faut un gage solide. Le chèque de banque rassure dans les cas suivants :
- Vente d’un véhicule d’occasion (ta voiture ou celle d’un proche)
- Achat d’un bien de valeur (bijoux, montres, œuvres d’art, collections)
- Paiement d’un acompte immobilier chez le notaire
- Transaction entre particuliers pour tout montant dépassant quelques milliers d’euros
- Règlement sécurisé lors d’une succession ou liquidation partagée
Dès qu’il y a suffisamment à perdre pour se méfier des arnaques, le chèque de banque s’impose comme la sécurité minimale, autant pour l’acheteur que pour le vendeur. Il est devenu indispensable dans les transactions sérieuses.
Comment obtenir un chèque de banque au Crédit Agricole facilement
Commander un chèque de banque : en agence ou en ligne ?
Attention : même si un formulaire en ligne existe parfois pour la pré-demande, le passage en agence reste obligatoire dans 99% des cas. Pour des raisons de sécurité, la banque doit vérifier votre identité avant de délivrer ce document précieux.
Pour commander ton chèque de banque au Crédit Agricole, prépare :
- Le montant exact à l’euro près
- Le nom et prénom complets du bénéficiaire
- Une pièce d’identité valide (carte d’identité ou passeport)
Si tu arrives sans ces éléments, ta demande sera refusée. Pense à prendre rendez-vous si nécessaire.
Délai d'obtention : la patience est de mise
Le chèque de banque Crédit Agricole est généralement disponible sous 24 à 48 heures ouvrées, parfois plus selon l’agence ou le montant demandé (source : LeComparatif).
Cette attente s’explique par les vérifications nécessaires : la banque bloque la somme sur ton compte, procède au débit, puis imprime le document sécurisé. Des contrôles anti-fraude sont également effectués.
Le chèque obtenu en quelques minutes est un fantasme réservé aux films. En réalité, la sécurité prime, alors anticipe pour éviter les complications.
Le prix à payer : combien coûte un chèque de banque au Crédit Agricole ?
Le chèque de banque Crédit Agricole coûte généralement entre 10 et 20 euros, avec une moyenne nationale autour de 15 euros (MoneyVox). Ce tarif peut varier selon la caisse régionale et le type de contrat (pack premium ou sociétaire pouvant offrir des tarifs réduits voire gratuits).
Certaines offres groupées incluent ce service sans frais supplémentaires, renseigne-toi. Ce petit coût peut te protéger contre des pertes importantes. Payer une quinzaine d’euros pour sécuriser une vente importante est un investissement raisonnable.
Vendeur : comment reconnaître un faux chèque de banque à distance
Inspection visuelle : les 5 éléments clés à vérifier
Attention : un chèque avec la mention "banque" ne garantit pas sa validité. Le vrai chèque de banque se reconnaît à ses détails de sécurité. Vérifie point par point :
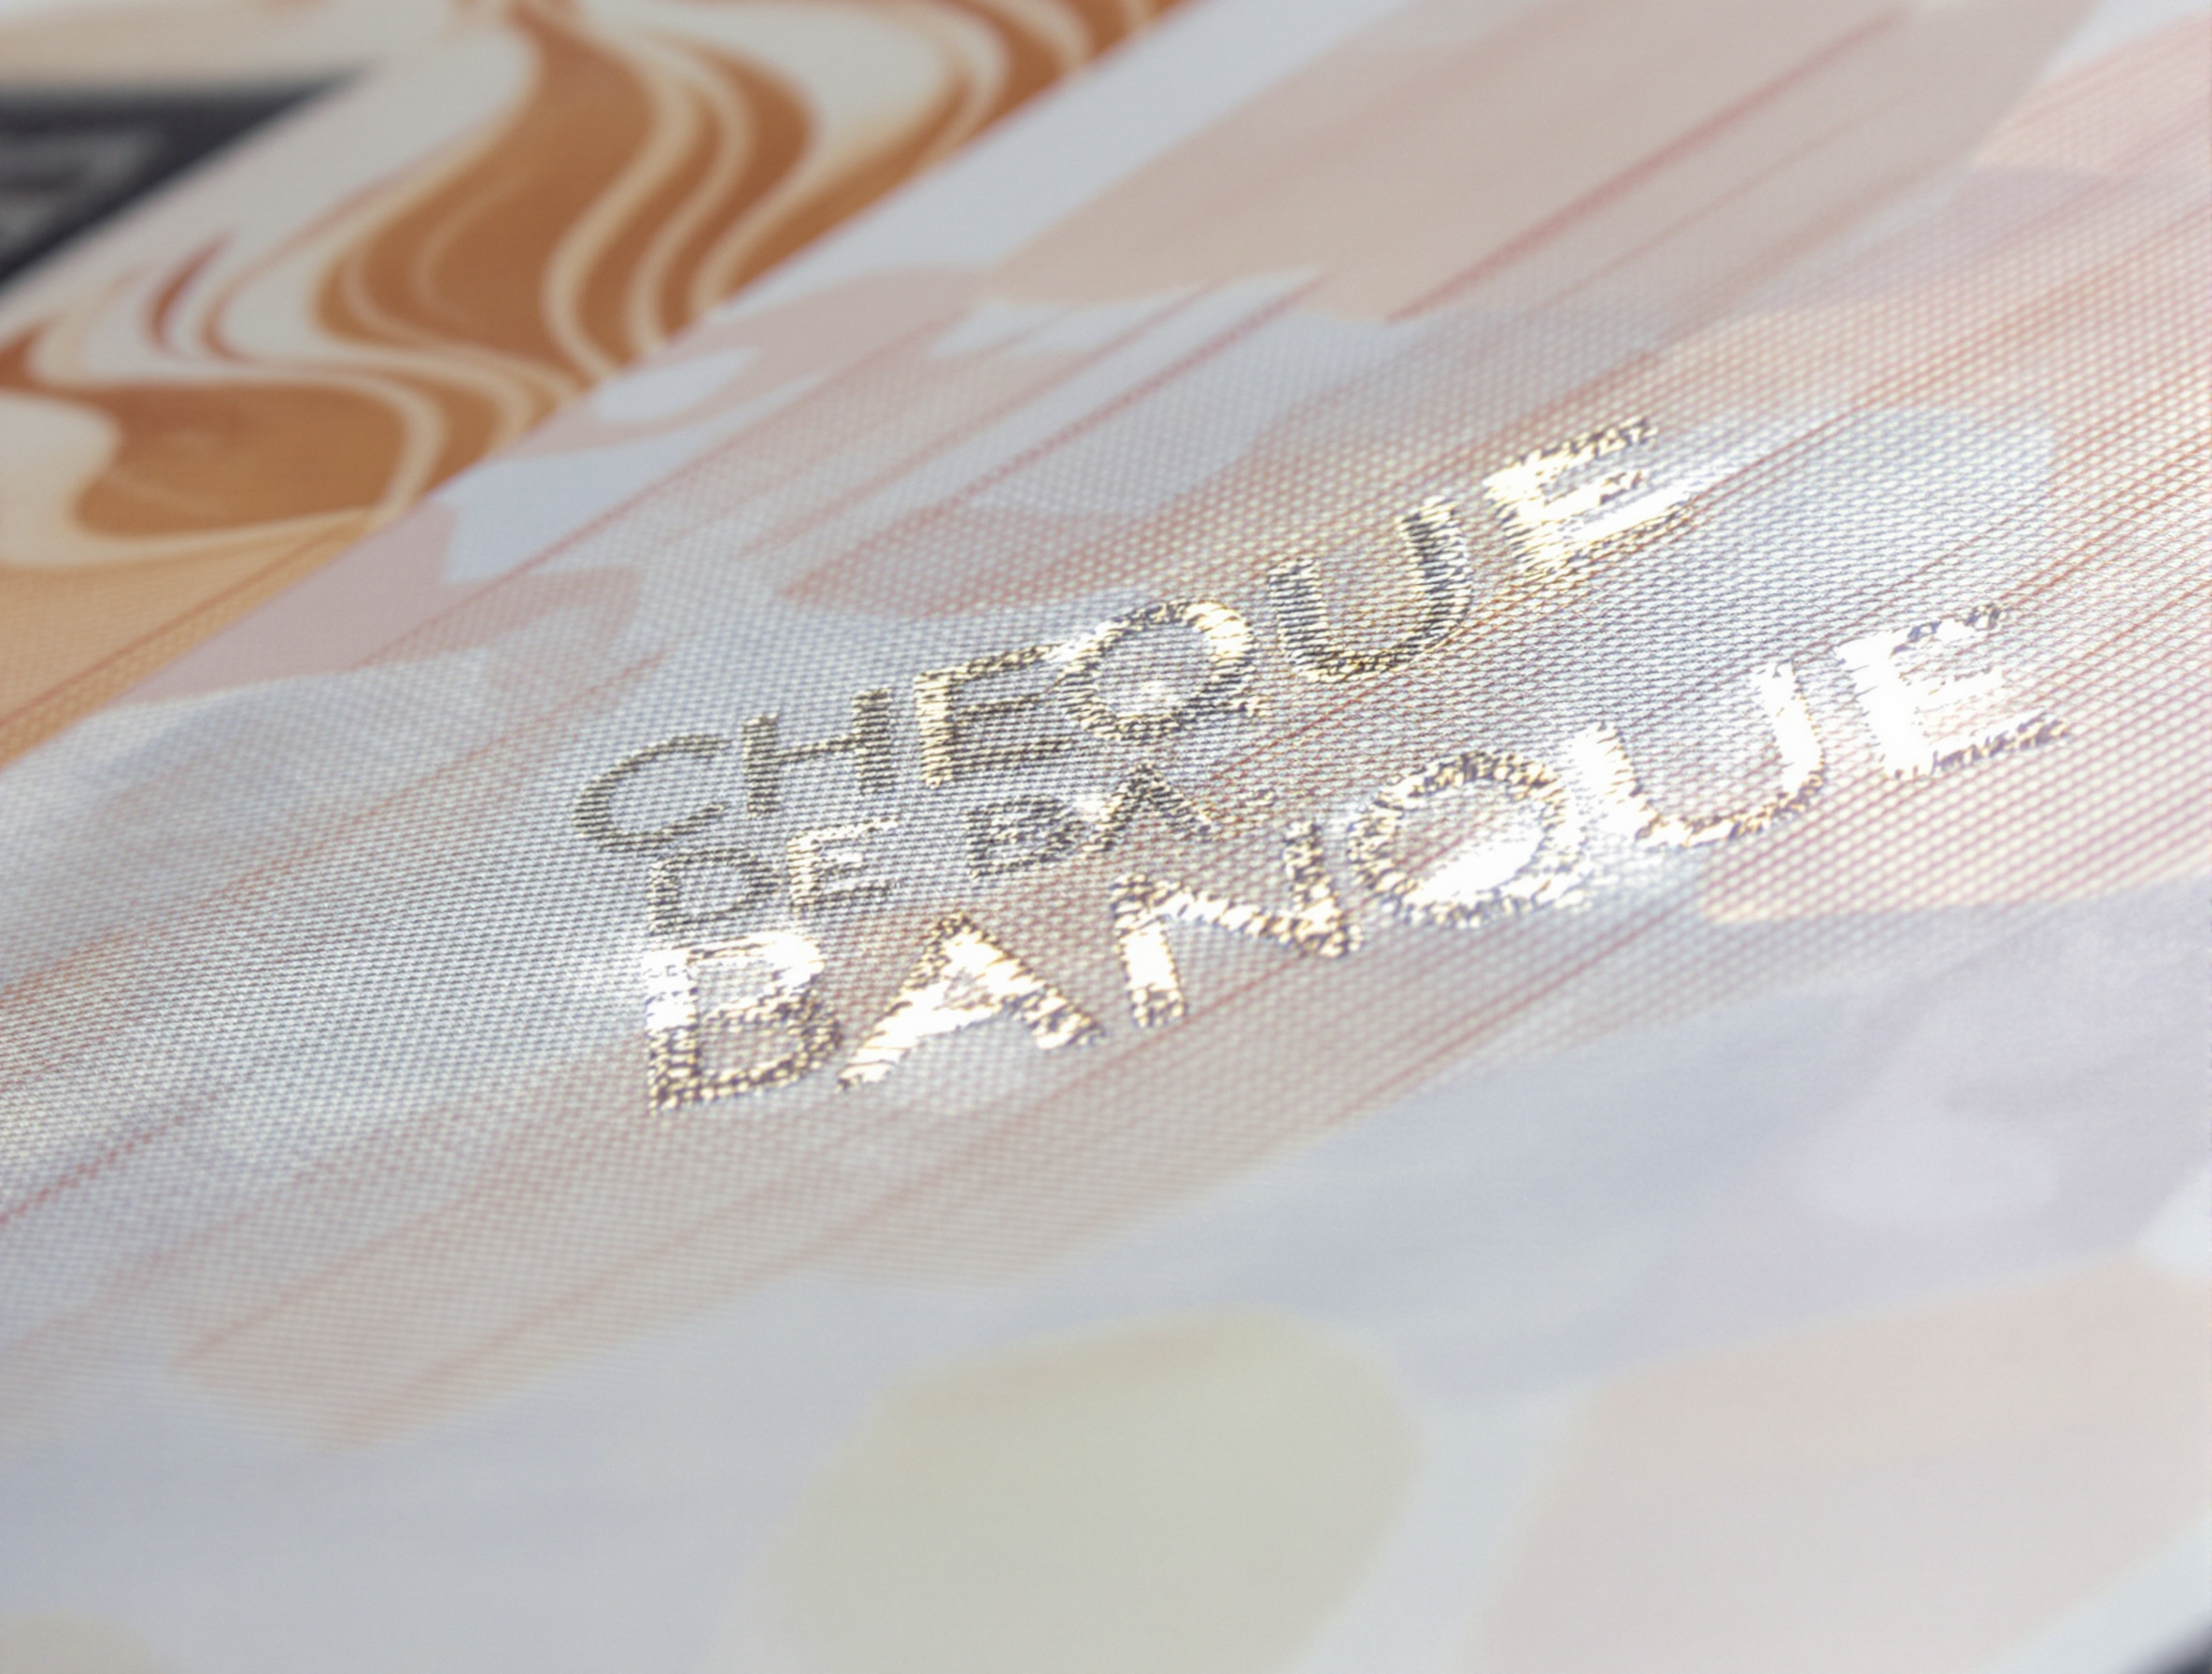
Norme NF K11-111 (référence technique officielle pour l’impression des chèques en France) : si le chèque ne respecte pas cette norme, il est faux.
Checklist visuelle à vérifier :
- Filigrane net et visible par transparence (intégré dans le papier, pas imprimé)
- Mention "CHEQUE DE BANQUE" en majuscules, position variable selon la banque
- Deux flammes rayées encadrant la mention principale
- Papier sécurisé, plus épais et mat que le papier classique
- Aucune rature ni surcharge : un chèque modifié est suspect
En cas de doute sur un de ces points, refuse la transaction. Ce n’est pas du soupçon excessif, mais une précaution nécessaire.
L’appel téléphonique : la vérification indispensable
Même si le chèque semble parfait, la seule vérification fiable est un appel à l’agence émettrice. Trouve toi-même le numéro officiel, jamais celui imprimé sur le chèque, souvent faux.
Contacte l’agence pendant les horaires d’ouverture et communique : numéro du chèque, montant, nom du bénéficiaire. Tout doute ou refus doit entraîner l’annulation immédiate de la transaction. Cette méthode est la plus fiable.
Signaux d’alerte : quand fuir la transaction
Maintenant que t’as la checklist visuelle et que t’as passé ton coup de fil réglementaire, reste encore à flairer les situations à embrouille — là où ton instinct doit parler plus fort que ta gourmandise.
Voici les signaux d’alerte :
- L’acheteur veut conclure un dimanche soir ou un jour férié (banques fermées)
- Pression excessive pour conclure rapidement (« j’ai un autre acheteur », « je dois partir ce soir »)
- Offre supérieure au prix affiché pour un paiement rapide
- Rendez-vous dans un lieu isolé et tard le soir
Fais confiance à ton instinct : si un détail te semble suspect, refuse la transaction, même au dernier moment.
Après dépôt du chèque : quand l’argent est-il réellement disponible ?
Un crédit sur le compte n’est pas une garantie définitive
Voir le montant du chèque de banque crédité sur ton compte ne signifie pas que l’argent est définitivement acquis. Ce crédit est souvent provisoire, appelé crédit « sauf bonne fin ». La banque peut retirer les fonds pendant le délai légal d’analyse.
La banque dispose de 10 à 15 jours ouvrés pour vérifier la validité du chèque (source : Dougs.fr). En cas de fraude, elle reprend les fonds et tu restes sans argent.
Ne remets pas les clés ou le bien tant qu’un conseiller bancaire ne t’a pas confirmé explicitement que les fonds sont définitivement acquis.
Le chèque de banque : un outil fiable si utilisé correctement
Le chèque de banque du Crédit Agricole est un outil efficace, à condition de suivre la méthode : inspection minutieuse du chèque, appel direct à l’agence (jamais au numéro sur le chèque), et confirmation formelle de la banque avant de finaliser la transaction. La prudence est essentielle.
Tu disposes désormais de toutes les informations nécessaires pour sécuriser ta transaction. Reste vigilant et professionnel.