Le code banque 21833 est lié à un établissement de monnaie électronique irlandais. Il est aussi omniprésent dans les histoires d’arnaques. On t’explique pourquoi, et surtout comment éviter de te faire plumer.
Code Banque 21833 : Origine et raisons de méfiance
À qui appartient le code 21833 ?
Je t'épargne les détours. Le code banque 21833 est collé sur le front de PFS CARD SERVICES (IRELAND) LIMITED. Ce n'est pas une banque à l'ancienne, mais un établissement de monnaie électronique. Ça veut dire quoi ? Que tu ne trouveras pas d’agence qui sent la moquette, ni de conseiller en cravate pour te servir le café – juste une structure conçue pour faire circuler du pognon électroniquement, sans attaches locales. Tu vois l’genre ? Bref, méfiance de rigueur.
Le code banque 21833 est attribué à l'établissement de monnaie électronique PREPAID FINANCIAL SERVICES (PFS) CARD SERVICES (IRELAND) LIMITED.
PFS Card Services : Qui sont-ils ?
Écoute-moi bien. PFS, ça ne sonne peut-être pas comme BNP ou La Poste, mais c’est du solide… dans son genre. Leur crédo ? Les cartes prépayées et les services de paiement en ligne. T’imagines une boîte postale : c’est une adresse légale, personne ne peut nier son existence, mais c’est aussi parfait pour rester discret. Tu peux envoyer et recevoir des virements sans que ton nom s’étale partout.
C’est parfaitement légal – ils sont enregistrés comme « établissement de monnaie électronique ». Mais franchement, va demander à ta grand-mère où elle touche sa retraite : sûrement pas chez eux ! C’est pratique pour plein d’usages honnêtes… et d’autres beaucoup moins reluisants.
Pourquoi ce code est-il souvent lié aux arnaques ?
Là, on entre dans la cuisine des margoulins.
Les escrocs adorent ce genre de structures parce que l’ouverture d’un compte est ultra-rapide, souvent à distance, zéro paperasse ou presque. Ajoute à ça la dimension internationale (base irlandaise), ce qui rend les flux d’argent hyper compliqués à tracer pour un flic ou même la Banque de France. Autrement dit : si tu reçois un RIB où traîne ce fameux code 21833, surtout sur des histoires pressées ou tordues…
On parle ici d’escroqueries, de virements suspects, d’hameçonnage bien ficelé – le préféré du voleur malin qui sait que tu valides tout sans lire en détail quand tu es fatigué.
Bref : Ouvre l’œil et mets la main sur ton portefeuille avant qu’il soit trop tard.
Comprendre un RIB : Code banque, guichet, IBAN expliqués
Tu veux pas te faire balader ? Prends deux minutes, je t’explique comment lire un RIB comme un vieux de la vieille. Pas du blabla technique, juste ce qu’il faut pour que personne ne t’enfume. C’est comme décoder une plaque minéralogique : chaque chiffre raconte une histoire si tu sais regarder où il faut.
Le code banque : L'identifiant de l'établissement bancaire
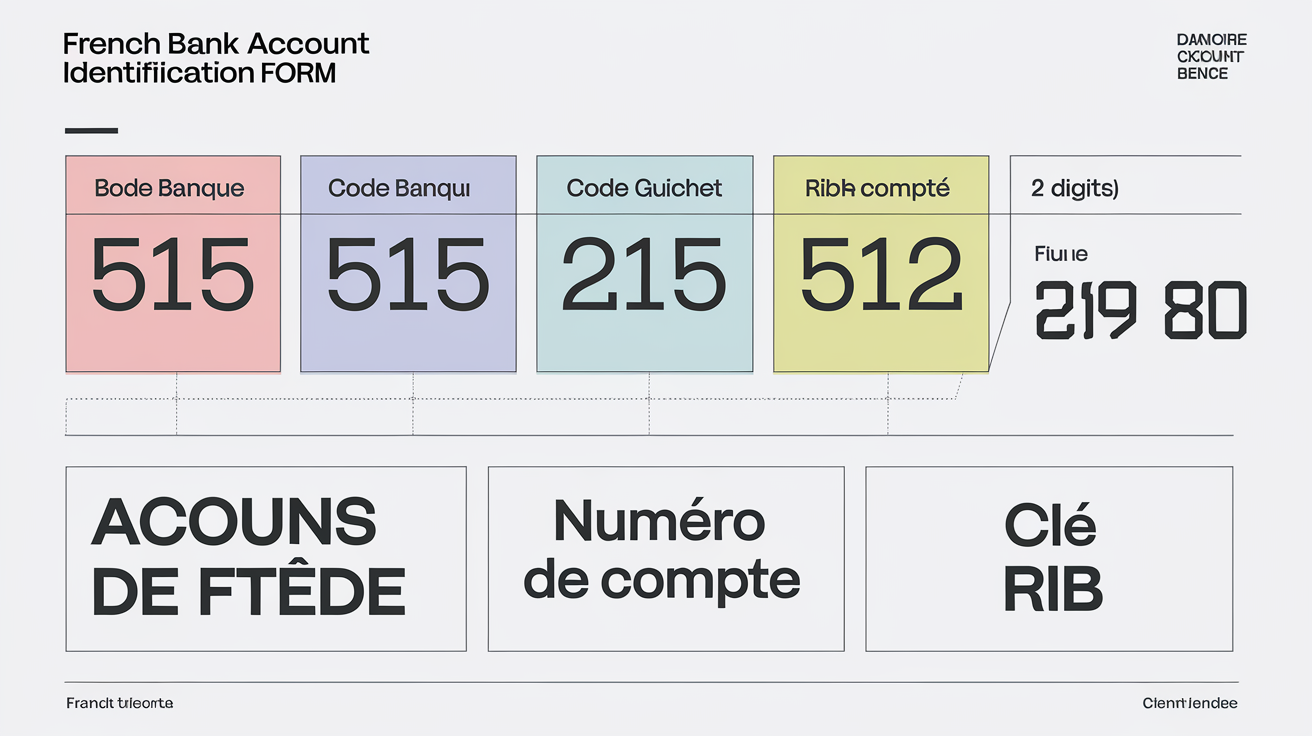
On commence par les 5 premiers chiffres du RIB : c’est le fameux code banque. Imagine la marque sur la calandre d’une bagnole : tu vois tout de suite à qui tu as affaire. Ce code-là, personne ne peut l’inventer – c’est la Banque de France qui distribue les numéros, point barre. C’est l’empreinte digitale de l’établissement. Repère-le bien, car chaque banque (ou établissement de paiement) a son identifiant unique. Si tu croises un code bizarre ou inconnu dans une histoire louche… méfiance.
Le code guichet et le numéro de compte : Localisation et identification du compte
Ensuite ? Encore 5 chiffres, c’est le code guichet – comprenez « l’adresse du garage », autrement dit l’agence où dort ton pognon (même si t’en as pas beaucoup). Pour les banques classiques, chaque agence a le sien. Mais chez les banques en ligne ou certaines fintechs, t’étonne pas si tous les clients se retrouvent avec le même code guichet : pour eux c’est normal, question de logistique.
Derrière arrivent les 11 caractères du numéro de compte – imagine ça comme le numéro sur ta boîte aux lettres : c’est là que tout atterrit (ou disparaît…). C’est unique pour chaque client dans une agence donnée.
La clé RIB et l'IBAN : Vérification et format international
Pour finir sur le RIB pur jus, mate bien les 2 derniers chiffres, la fameuse clé RIB. Là-dessus, y’a pas débat : c’est un calcul qui vérifie que rien n’a été tapé de travers. Appelle ça un garde-fou anti-boulette ou une alarme anti-faute-de-frappe – si la clé colle pas avec ce qu’il y a avant, tu peux jeter le papier.
Maintenant place à l’IBAN – rien d’exotique ici non plus ! En France ça commence par « FR », suivi d'une clé internationale à 2 chiffres (pour vérifier que l’IBAN est bien formé), puis on empile tout le reste : code banque + code guichet + numéro de compte + clé RIB. Ça donne un truc à 27 caractères qui permet à tous les pays européens de parler la même langue bancaire. Bref : maintenant, plus aucune excuse pour te faire avoir !
Arnaques au virement : Utilisation frauduleuse des codes bancaires
Le Faux Ordre de Virement (FOVI) : Une usurpation d'identité courante
Allez, je t’embarque dans une histoire vraie, version bistrot. Imagine : t’es comptable dans une PME, c’est vendredi soir, tu rêves déjà de l’apéro. Soudain, ding, un mail atterrit. C’est ton fournisseur habituel – du moins, c’est ce que tu crois ! Il t’explique que son RIB a changé parce que « le comptable est en vacances », ou qu’il y a un souci technique. Ça urge, faut payer maintenant sur ce nouveau compte. Toi, fatigué et pressé, tu fais confiance et tu balances le virement.
Et là… bingo pour le margoulin ! Tu viens de tomber dans ce qu’on appelle un Faux Ordre de Virement (FOVI). Tout est bidonné : l’IBAN envoyé file directement dans la poche du voleur. Et si en prime tu vois débarquer un code banque 21833 (ou tout autre code exotique), alors là mon gars, c’est double alarme rouge. Les vrais fournisseurs n’utilisent jamais ces comptes à la petite semaine pour toucher leur blé.
Bref : un mail louche + un RIB bizarre = méfiance XXL.
L'hameçonnage (phishing) : Le piège du faux mail
L’autre spécialité des brigands modernes ? Le phishing, alias hameçonnage.
Ça commence pareil : tu reçois un mail soi-disant de ta banque, des impôts, de la CAF ou – pour les pros – de la plateforme Chorus Pro. Un prétexte bidon (« Vous devez mettre à jour vos informations », « Votre compte va être bloqué »), et paf ! Un lien foireux où on te demande tes identifiants ou carrément où on te fait valider un virement déguisé.
Le but ? Te soutirer tes accès ou te faire bosser gratis pour eux…
Règle d’or :
Ne clique jamais sur un lien provenant d’un mail suspect et vérifie toujours l’IBAN sur un document officiel avant d’effectuer un virement ! Un simple contrôle du code banque peut révéler une tentative de fraude.
Signaux d'alerte d'un IBAN frauduleux : Soyez vigilant
Avant de sortir ton chéquier ou valider le moindre virement, check-liste ça comme un vieux briscard :
- Le code pays de l'IBAN (FR pour la France) correspond-il à ce qui est annoncé ?
- Le nom du bénéficiaire est-il celui attendu ?
- Y a-t-il une pression excessive ? Par exemple, « Payez avant midi sinon… »
- Présence de fautes d’orthographe dans les mails ?
- Le code banque semble-t-il inhabituel ou suspect, comme le 21833 ?
Utilise les outils en ligne pour vérifier les IBAN si t’as un doute – ça vaut ce que ça vaut mais ça vaut mieux que rien. Par contre, souviens-toi : même avec tous les gadgets du monde, y’a que ta vigilance qui sauve ta mise...
Que faire en cas de fraude : Les étapes à suivre rapidement
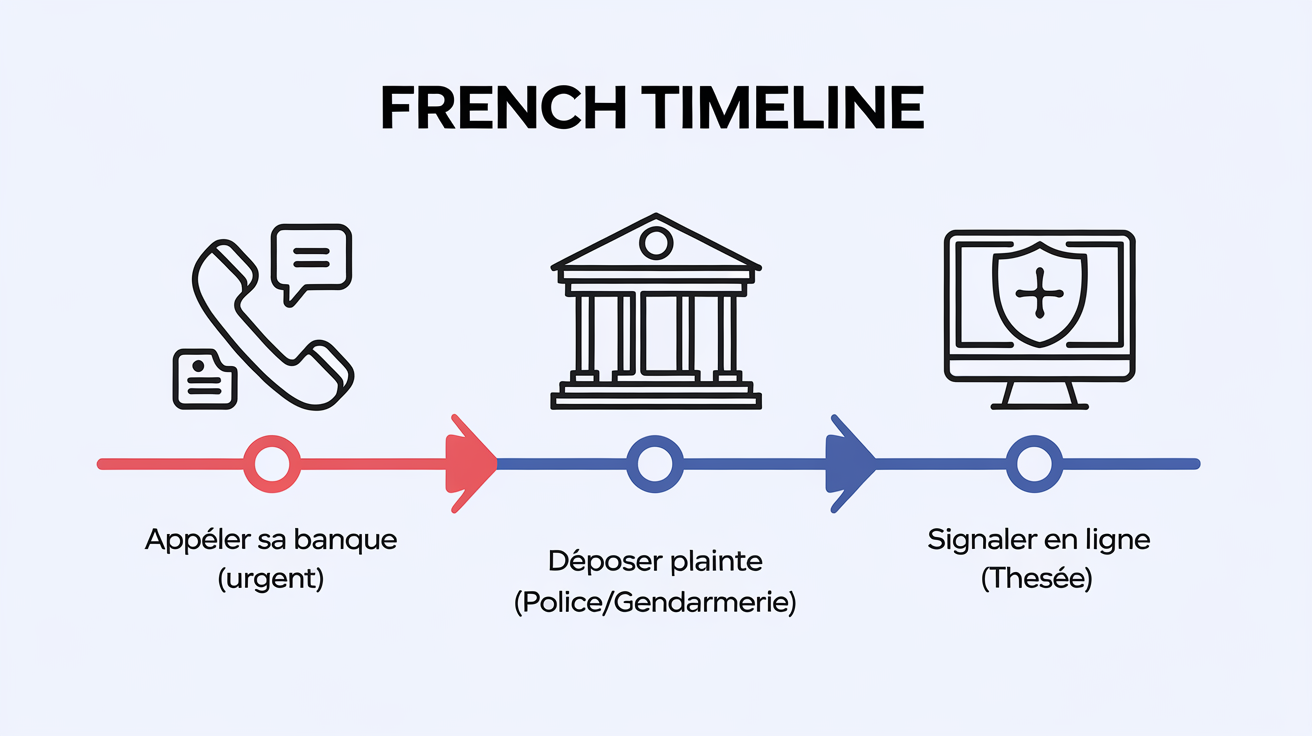
Étape 1 : Contacter rapidement ta banque
Écoute-moi bien. Si le virement est parti, chaque minute compte. Laisse tomber la honte ou les regrets, fonce sur ton téléphone et appelle ta banque tout de suite. Explique que t’es victime d’une fraude et demande un "recall" de virement – en français : une tentative de rappel des fonds. Plus tu le fais tôt, plus t’as une chance (même si elle est mince) de récupérer ton blé avant qu’il se fasse la malle à l’autre bout du monde. N’attends pas demain matin ni que le café soit prêt.
Bref : tu bouges, pas tu réfléchis.
Étape 2 : Déposer une plainte auprès des autorités
On ne discute pas : direction la Police ou la Gendarmerie pour déposer plainte. C’est pas une option, c’est obligatoire si tu veux espérer revoir un jour les couleurs de ton argent – ou que ta banque/assurance accepte d’ouvrir un dossier. Pour gagner du temps, fais une pré-plainte en ligne sur service-public.fr. Ça te fait gagner quelques heures précieuses, et ça évite d’attendre trois plombes au guichet.
Pas de plainte, pas de chocolat.
Étape 3 : Signaler la fraude aux organismes compétents
Maintenant que t’as bougé avec ta banque et rempli ta paperasse avec les flics, faut aller jusqu’au bout : tu signales l’arnaque sur les plateformes officielles comme THESEE (pour toutes les escroqueries internet). Monte un dossier béton style permis de construire : captures d’écrans des mails suspects, du faux RIB reçu, détails du virement (date, heure, référence), échanges SMS… Moins il manque une pièce dans le dossier, plus on te prend au sérieux.
1. Contacter ta banque pour un rappel de virement.
2. Déposer plainte auprès de la Police ou Gendarmerie.
3. Signaler l'escroquerie sur la plateforme THESEE du service public.
Bref : chaque étape compte si tu veux éviter que l’histoire finisse au fond du caniveau.
Conseils essentiels pour éviter les arnaques financières
On va pas tourner autour du pot : dans cette jungle financière, ta meilleure assurance, c’est pas le banquier ni un logiciel miracle – c’est ta caboche et ton flair. Un RIB, ça se lit de haut en bas, comme un vieux briscard relit son compromis avant de signer. Les margoulins comptent sur ta fatigue et ta confiance mal placée pour te la mettre à l’envers… alors tu leur facilites pas la tâche.
Points clés à retenir :
- Ne cède jamais à l'urgence : la précipitation favorise les erreurs.
- Vérifie toujours l'identité d'un IBAN inconnu, notamment le code banque ; si quelque chose semble suspect, évite la transaction.
- Connais la procédure à suivre en cas de fraude : agis rapidement et méthodiquement.
Bref, que ce soit pour signer un compromis de vente ou pour valider un virement, la règle est la même : prends ton temps et lis les petites lignes. C'est là que le diable se cache.