On a épluché son modèle, ses rendements et ses risques pour livrer l’analyse la plus complète (et sans concessions) du Web. Spoiler : elle est bien plus solide qu’on ne le pensait.
Bricks immobilier : comprendre le concept 🧐
Bon, on arrête les salamalecs et on rentre dans le vif : Bricks.co, c'est une plateforme qui te permet d'investir dans l'immobilier sans vendre un rein. Le ticket d'entrée ? Dix balles, pas plus. Sur le papier, tu deviens investisseur immo depuis ton canap'. Sauf qu'il y a eu du sport dans l'histoire, alors laisse-moi t'ouvrir les coulisses.
L'ancien modèle Bricks : les royalties expliquées
Au début de l'aventure (2021-2022), Bricks, fondé par Cédric O'Neill, te vendait du rêve à base de "royalties". Le pitch était simple : tu achetais un bout de loyer, une 'brick', et t'attendais que ça tombe tous les mois. Genre : "T'as mis 30€ ? Tiens, voilà ta part des loyers !". Mignon, mais niveau juridique... c'était du funambulisme sans filet. L'AMF (le gendarme financier) a vite sifflé la fin de la récré parce que ce système n'entrait pas dans les clous réglementaires français [source]. Bref, fallait pivoter vite fait avant de finir en garde à vue pour distribution sauvage de produits financiers.
Le nouveau modèle : le crowdlending par obligations
Maintenant, le jeu a changé. Tu n'achètes plus un bout de mur, tu prêtes du fric. Tu deviens un mini-banquier – sauf que t'as pas la moquette sous les pieds ni la cravate moche. Bricks propose désormais des investissements via des obligations. Quésaco ? Une obligation, c'est une reconnaissance de dette : tu files ton argent à une société (la fameuse SPV – Special Purpose Vehicle ou société-projet) montée juste pour gérer LE bien en question. Toi et d'autres petits porteurs (crowdlending = prêt collectif), vous arrosez la SPV qui achète ou rénove le bien. En échange ? Des intérêts qui tombent tous les mois ou trimestres.
Un schéma vaut mille palabres :
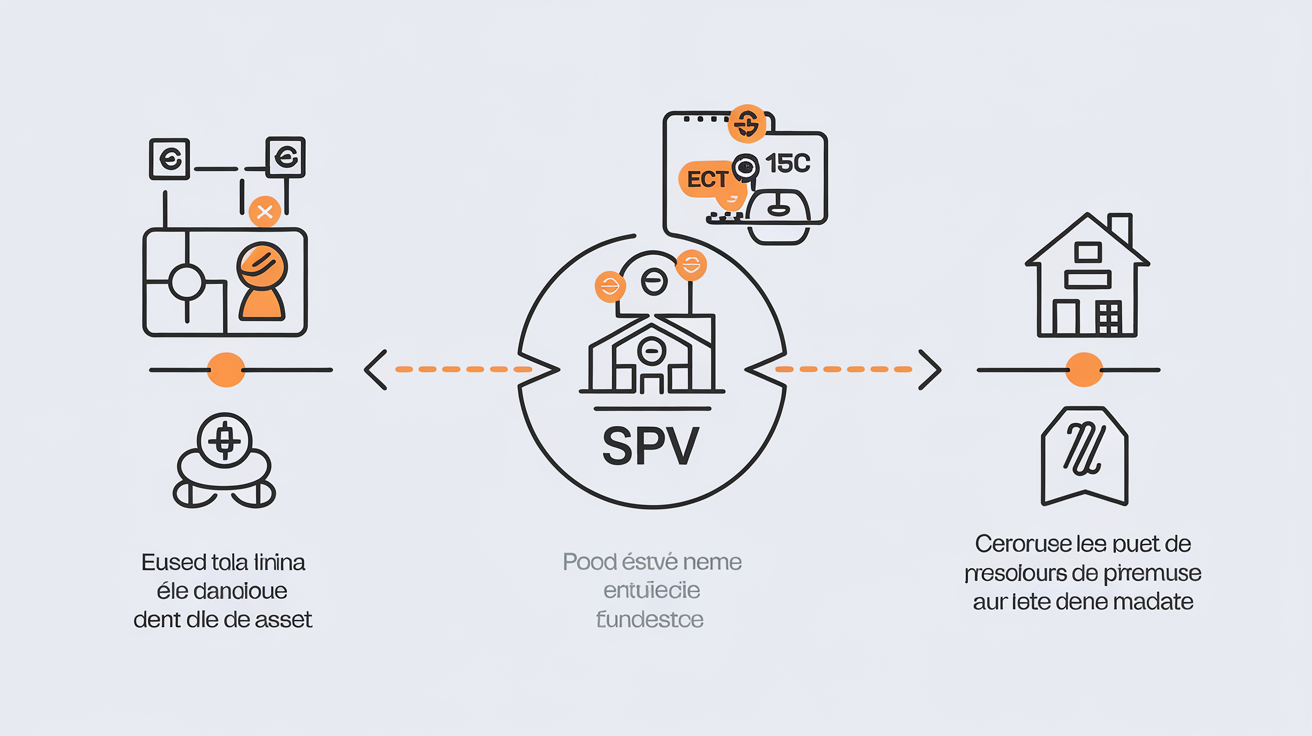
En clair :
- Tu choisis un projet sur la plateforme.
- Tu prêtes ton argent (à partir de 10 €) via une obligation émise par la SPV.
- Tu touches des intérêts mensuels ou trimestriels selon le dossier.
- À la fin du prêt, si tout s'est bien passé et que personne s'est barré avec la caisse, on te rembourse ton capital.
Bref, maintenant t'es un prêteur prolo mais averti – et surtout, faut bien piger que t'es pas proprio du moindre carreau de faïence. Si la SPV coule ou si le marché part en vrille... devine qui trinque ? Tu vois l'genre ?
Investir sur Bricks.co : promesses et réalités
On va pas se mentir, Bricks.co sait te chauffer avec des arguments qui font mouche. Mais si tu grattes un peu sous le vernis, tu verras que la médaille a son revers. On met tout à plat, sans faire de cadeau ni aux marchands de rêve, ni aux oiseaux de malheur.
Les avantages réels du modèle Bricks
Faut être honnête, tout n'est pas à jeter, loin de là. Voici les vrais atouts du modèle Bricks :
- Accessibilité : Ticket d'entrée à 10€. Même en fin de mois difficile, tu peux devenir investisseur immobilier. Fini le cliché du proprio en costume trois-pièces.
- Diversification facile : Pour le prix d'un kebab, tu peux mettre des billes dans un immeuble à Paris et un autre à Trifouilly-les-Oies. Tu limites la casse si l'un des projets part en sucette.
- Simplicité et expérience utilisateur : Plateforme intuitive, ergonomique et bourrée d'infos claires (emplacement du bien, rentabilité visée, charges…). T'as pas besoin d'être diplômé notaire pour comprendre où tu mets les pieds. Toute la paperasse, la gestion locative ou la chasse au bon deal ? Déléguée à Bricks [source].
Bref, sur ces points-là, ils ont bien bossé leur copie.
Les points d'attention à ne pas négliger
Maintenant, on va parler de ce qui fâche. Des trucs écrits en tout petit dans les conditions générales que personne ne lit. Écoute-moi bien :
- Illiquidité totale : Ton argent est bloqué jusqu'au terme du projet (souvent plusieurs années). Ce n'est pas un livret A. Oublie l'idée de récupérer tes fonds en cas de besoin urgent ou d'envie soudaine de partir à Bali [source].
- Risque de défaut : Si le promoteur échoue ou si le marché immobilier chute, c'est ta mise qui est en danger en premier. Personne ne viendra compenser les pertes.
- Frais cachés : Entre frais d'entrée et frais de gestion dissimulés dans les contrats, ton rendement peut être réduit sans que tu t'en rendes compte.
- Risque de marché : Un sinistre dans l'immeuble ou une chute brutale des prix peut fortement impacter la rentabilité [source].
Bref : promesses alléchantes mais risques bien réels – faut ouvrir l'œil et le bon avant de cliquer sur "Investir".
Le rendement sur Bricks : entre promesses et réalité 💸
On va pas tourner autour du pot : le rendement, c’est l’argument massue qu’on te colle sous le nez. Mais si tu crois encore au Père Noël de la finance, ouvre tes yeux – je t’explique comment ça marche vraiment.
Comprendre le calcul du taux affiché
Quand tu vois un gros "10%" qui clignote sur Bricks.co, ton cerveau se met en veille. Calme-toi, parce que ce chiffre, c’est du taux annuel brut, pas une promesse gravée dans le marbre. En clair, c’est un objectif – comme le temps de trajet sur Waze : optimiste en oubliant les bouchons et les accidents sur le périph'.
Comment on sort ce fameux taux ? Simple :
- On prend les loyers annuels attendus du projet,
- On divise par le prix d’achat (ou d’opération),
- Et on multiplie par 100.
Exemple pompé sur la méthode Bricks : si t’as un bien qui rapporte 9 000 € de loyers/an pour 100 000 € d’opération, ça fait 9%. Mais attention, dans la réalité des obligations Bricks, ce qui compte surtout c’est l’intérêt fixé dans le contrat de prêt (souvent entre 6% et 12%), selon la nature et le risque du projet [source].
Et là où tout le monde se plante, c’est que ce taux ne tient compte ni des frais cachés ni des impôts. Et surtout : aucun rendement n’est garanti ! Si le projet part en vrille ou si la société-projet (SPV) met la clé sous la porte, adieu veau, vache et intérêts… Bref.
Calculer ton rendement net réel
On va faire les maths ensemble, tu vas voir, c'est moins sexy que l’affiche marketing. Pour savoir combien t’encaisses vraiment à la fin de l’année :
- Pars du rendement brut annoncé (exemple : 10%).
- Soustrais les éventuels frais de plateforme (généralement intégrés chez Bricks mais vérifie).
- Applique la fiscalité française : Prélèvement Forfaitaire Unique (PFU) à 30%. L’État ne rigole pas avec ça : sur chaque euro d’intérêts touché via crowdlending immobilier, tu files direct 30 centimes [source].
- Si tu veux jouer au puriste : rajoute aussi un petit matelas pour compenser le défaut statistique moyen (environ 5% selon les plateformes), mais restons basiques ici.
Regarde ce que ça donne pour un investissement standard :
| Description | Montant |
|---|---|
| Rendement Brut Annoncé | 10% |
| Gain Brut pour 1000€ | 100€ |
| Impôts (PFU à 30%) | -30€ |
| Gain Net Réel dans ta poche | 70€ / 7% |
Sur 100€ de gains bruts, l’État t’en prend direct 30. Il te reste 70€, soit plus que ton Livret A mais loin des promesses gonflées au néon.
Tu piges maintenant pourquoi faut regarder derrière l’étiquette brillante ? Ce qui compte vraiment c’est ce qu’il reste à la fin – pas ce que le commercial t’a soufflé à l’oreille pendant son webinaire du soir.
Bref, avant de rêver à Ibiza avec tes intérêts Bricks : fais tourner ta calculette et garde les pieds sur terre. Tu vois l’genre ?
Bricks : analyse de la sécurité et des garanties
Beaucoup se demandent si c'est une arnaque. La réponse est nette : non, c'est pas une arnaque au sens où ils vont pas partir avec la caisse. Mais il faut comprendre comment tout ce cirque est encadré – et surtout, où s'arrêtent les filets de sécurité.
L'encadrement légal : agrément AMF et ACPR
Depuis fin 2023, Bricks.co a décroché l’agrément PSFP (Prestataire de Services de Financement Participatif) auprès de l’Autorité des Marchés Financiers (AMF), sous le numéro REGAFI N°94466 validé par l’ACPR [source]. Ça veut dire quoi en vrai ?
- L'AMF, c'est le flic des marchés financiers en France. Elle vérifie que la plateforme respecte le cadre légal, que les infos fournies sont honnêtes et qu’on t’envoie pas au casse-pipe avec des produits bidons.
- L’ACPR, elle, contrôle tout ce qui touche aux paiements et à la gestion des fonds. Par exemple, pour Bricks, le partenaire de paiement c’est Lemonway, aussi régulé et suivi à la culotte.
Mais écoute-moi bien : cet agrément, c’est un gilet de sauvetage. Ça prouve que la piscine est surveillée. Par contre, si tu décides de sauter dans le grand bain sans savoir nager… tu peux quand même boire la tasse.
Le rôle de l’AMF n’est pas de garantir la réussite de chaque projet ni la rentabilité. Elle veille à ce que tu ne sois pas victime d’une plateforme frauduleuse.
Bref : confiance sur l’honnêteté du process et la sécurité du cash, pas sur la rentabilité ni sur l’absence totale d’accident.
Signaux d’alerte à vérifier avant d’investir
Puisque tu ne peux pas faire confiance aveuglément, je vais te donner ma checklist perso pour éviter d’avoir un réveil difficile après avoir cliqué sur « Investir ».
Avant chaque investissement : les points clés à vérifier
- Solidité du porteur de projet
- A-t-il déjà livré des projets sans liquidation judiciaire ? Vérifie son historique (track record).
- Qualité de l’emplacement
- Un appartement à Paris ou Lyon n’a pas la même valeur qu’un immeuble dans une zone peu dynamique. Analyse le marché local.
- Crédibilité du plan de financement
- Le business plan est-il réaliste ? Ne te fie pas uniquement aux projections sur trois ans ; examine les chiffres actuels et la marge pour les imprévus.
- Conditions de sortie
- Quelle est la durée de blocage des fonds ? Existe-t-il des scénarios en cas d’échec ou d’imprévu ?
- Taux de défaut historique de la plateforme
- Consulte les statistiques officielles : combien d’investissements ont échoué ? Un taux bas est rassurant, mais attention au manque d’informations.
Bref, si tu appliques cette méthode avant chaque ticket misé, tu limites la casse. Le but ? Ne jamais devenir un investisseur en PLS devant ton écran.
Mon avis sur Bricks : opportunité ou prudence ?
Bon, soyons clairs : Bricks, c’est la porte de service pour le petit porteur qui veut tester l’immobilier sans finir en apnée devant son banquier. Tu mets 10, 50 ou 100 balles, tu grattes un bout de rendement et tu vois comment tourne la machine – c’est ludique, accessible, et ça te permet d’apprendre les codes du secteur sans te prendre une hypothèque dans le dos. Ça, c’est la partie sympa du film.
Mais arrête de rêver à la villa avec piscine : ce n’est pas un placement « pépère ». Ton capital n’est pas garanti, ton argent est coincé (adieu la liquidité), et le rendement dépend plus du talent du porteur de projet que de l’alignement des planètes. En cas de pépin, t’as personne à qui pleurer.
Pour investir 100€, apprendre les bases et tester le fonctionnement, c’est un bon outil. Mais pour y placer tes économies de toute une vie, réfléchis-y à deux fois. C’est une salle d’entraînement, pas le match décisif.
Bref : tente l’aventure si tu veux comprendre l’immobilier depuis les coulisses – mais mets-toi un stop-loss mental avant d’appuyer sur « investir ». Tu vois l’genre ?