On te dévoile tout ce qu'il faut savoir pour (enfin) comprendre ta retraite. Et t'éviter de très mauvaises surprises. [Spoiler : c'est le meilleur investissement que tu puisses faire.]
Comprendre le fonctionnement de la retraite en France
Le système par répartition : un pacte entre générations
Écoute-moi bien : la retraite en France, c’est pas le Livret A de ta grand-mère. Tu cotises pas pour toi, tu cotises pour ceux qui sont déjà à la retraite. C’est une sorte de "tontine de syndicat de copro". Les actifs d’aujourd’hui mettent au pot commun pour payer les pensions des anciens. Quand tu touches ta paie, une partie file direct remplir cette caisse commune. Bref, c’est le pacte social qui lie les générations – tant qu’il y a assez d’actifs pour alimenter la caisse et assez de retraités pour réclamer leur part du gâteau, ça roule. Mais faut croiser les doigts que la balance tienne quand ce sera ton tour, tu vois l’genre ?
Ce n'est pas un compte épargne à ton nom, mais une caisse commune où tout le monde puise.
Voilà pourquoi le système est aussi fragile : s’il y a moins d’actifs ou plus de retraités, ça coince aux entournures. C’est pas un placement individuel mais une gigantesque chaîne de solidarité nationale.
La retraite de base (Sécurité sociale) : le socle de votre future pension
Allez, passons aux fondations de ta future baraque : le régime général. Pour tout salarié du privé, c’est l’Assurance Retraite – gérée par la CNAV – qui s’occupe du socle obligatoire. C’est elle qui comptabilise tes trimestres et fait tourner le compteur. On parle ici des bases : chaque période travaillée (et déclarée...) alimente ton relevé de carrière. Au final, la pension est calculée sur tes 25 meilleures années et le nombre de trimestres validés. Si tu veux bâtir solide, c’est là que tout commence.
La retraite complémentaire (Agirc-Arrco) : un étage obligatoire supplémentaire
Mais attention, le rez-de-chaussée suffit rarement pour vivre correctement après avoir posé la truelle. D’où l’étage obligatoire : la retraite complémentaire Agirc-Arrco. Là, on change d’unité de mesure : tes cotisations achètent des points tout au long de ta carrière dans le privé. À la fin, on fait tourner l’abaque : total des points x valeur actuelle du point = ta pension complémentaire.
Pour tout comprendre sur ce système de points et éviter les pièges, j’ai rédigé un guide complet sur la complémentaire retraite Agirc-Arrco.
Les régimes spéciaux et autres : des exceptions à connaître
Tu crois que t’as fait le tour ? Raté ! Parce qu’à côté du gros immeuble principal subsistent plein d’autres petites copropriétés avec leurs règles persos : fonctionnaires et assimilés (avec leur propre régime spécial), indépendants intégrés désormais au régime général ou encore quelques niches historiques comme les marins ou l’Opéra national.
Bref, y’a plein de petites copropriétés à côté de l’immeuble principal, avec leurs propres règles de syndic. On va pas visiter toutes les caves aujourd’hui.
Quel est l'âge pour partir à la retraite ?
L'âge légal de départ : un seuil minimum
Écoute-moi bien : l'âge légal pour partir à la retraite, c'est pas le Graal. C'est juste l'âge minimum où t'as le droit de demander tes papiers pour sortir du chantier. Mais personne te garantit que la paie sera complète en sortant si t'as pas fait toutes les heures sup'. Pour les générations nées à partir du 1er janvier 1968, c'est 64 ans (et ça monte progressivement depuis 62 ans selon ta date de naissance).
C'est l'âge où tu peux demander ta retraite, pas celui où tu reçois la pension complète.
Si tu pars pile à l'âge légal sans avoir validé tous tes trimestres, prépare-toi à voir ta pension rabotée par la fameuse décote. Et crois-moi, une fois qu'elle est là, elle reste vissée à vie sur ta pension. Bref, tu peux sortir tôt, mais tu sors avec les poches plus légères.
La retraite à taux plein : éviter la décote
Le taux plein, c’est LE billet d’or : une retraite calculée avec un taux de 50% du salaire annuel moyen dans le régime général. Mais pour décrocher ce fameux taux plein sans pénalité – et donc échapper à la "décote" – il y a deux chemins :
- Atteindre l’âge du taux plein automatique : aujourd’hui fixé à 67 ans, peu importe ton compteur de trimestres. À cet âge-là, même si t’as pas toutes les cases cochées, on ferme les yeux sur les trous dans le CV.
- Cumuler le nombre de trimestres requis selon ton année de naissance (172 pour les plus jeunes générations). Si t’as tout validé avant d’arriver au seuil légal (souvent 64 ans), bingo ! Tu touches sans rabais.
La décote est une pénalité appliquée lorsque vous partez avant d’avoir validé tous vos trimestres. C’est une réduction définitive de votre pension.
En résumé : pour bénéficier d’une retraite au taux plein (50%), il faut :
- Avoir l’âge du taux plein automatique (67 ans).
- OU avoir cumulé tous les trimestres requis pour ta génération (ex : 172 trimestres pour ceux nés après 1973).
Si vous partez avant 67 ans sans avoir validé tous vos trimestres, chaque trimestre manquant entraîne une décote définitive d’environ 1,25 % par trimestre.
Retraite anticipée et carrière longue : un dispositif spécifique
T'as commencé tôt, genre direct dans le cambouis avant même d'avoir ton permis ? Il existe un dispositif spécial appelé "carrière longue" qui reconnaît les personnes ayant commencé à travailler très tôt.
Pour en bénéficier, il faut :
- Avoir validé 5 trimestres avant un certain âge (16, 18 ou 20 ans selon la date de naissance).
- Cumuler le nombre total de trimestres exigé sur toute la carrière.
Par exemple, si vous avez commencé à travailler avant 20 ans et que votre carrière est continue, vous pouvez partir dès 60 ans, voire 58 ans, sans décote (plus tôt selon certaines situations spécifiques comme le handicap). Ces règles évoluent régulièrement et dépendent des réformes en vigueur [source].
Il est important, si vous êtes concerné par une carrière longue ou une situation particulière (handicap, etc.), de demander une étude personnalisée avant toute démarche. Assurez-vous que tout soit validé officiellement par les caisses.
Comprendre le calcul de votre pension de retraite
Les trimestres validés : un élément clé de votre carrière
Un trimestre validé pour la retraite ne correspond pas nécessairement à trois mois travaillés. C’est un droit acquis grâce aux cotisations versées. Chaque année civile permet de valider jusqu’à 4 trimestres maximum, selon le montant cotisé (ou le chiffre d’affaires pour les indépendants).
Pour valider un trimestre, il faut avoir cotisé sur un revenu équivalent à 150 fois le Smic horaire brut. Peu importe la période de travail, tant que ce montant est atteint, le trimestre est validé. Il est donc possible de valider les 4 trimestres en quelques mois.
Il existe deux types de trimestres :
- Trimestres cotisés : acquis grâce au travail effectif (salaires ou chiffre d’affaires déclaré). Ils ouvrent droit au taux plein et aux majorations.
- Trimestres assimilés : attribués en cas de périodes particulières (chômage indemnisé, maladie longue, maternité/paternité, service militaire). Ils comptent pour la durée d’assurance mais pas toujours pour les majorations.
En résumé, le total des trimestres validés correspond à la somme des trimestres cotisés et assimilés. Cependant, tous les trimestres ne donnent pas les mêmes droits pour les majorations ou départs anticipés [source].
Le Salaire Annuel Moyen : calcul des 25 meilleures années
Le Salaire Annuel Moyen (SAM) correspond à la moyenne des 25 meilleures années de salaire, revalorisées pour tenir compte de l’inflation, hors primes exceptionnelles non soumises à cotisation.
Autrement dit, seuls les meilleurs salaires sont pris en compte. Si vous avez moins de 25 années dans le régime général, la moyenne est calculée sur la durée effective.
Conseil : il peut être avantageux de terminer une année civile avant de partir à la retraite afin d’intégrer une dernière bonne rémunération dans le calcul du SAM [source].
Le calcul final : comprendre la formule de la pension
Voici comment se calcule la pension brute annuelle du régime général (hors complémentaire) :
Pension = Salaire Annuel Moyen × Taux × (Trimestres validés / Trimestres requis)
Explications :
- Salaire Annuel Moyen (SAM) : base de calcul correspondant à la moyenne des meilleures années.
- Taux : coefficient officiel pouvant atteindre 50 % si tous les trimestres sont validés. Sinon, un taux réduit s’applique (décote).
- Ratio Trimestres validés / Trimestres requis : proportion de trimestres validés par rapport au nombre requis, impactant la pension.
Pour illustrer, c’est comme mesurer la surface habitable d’un appartement : chaque mètre compte, et les manques ont un impact durable.
| Élément | Exemple chiffré |
|---|---|
| Salaire Annuel Moyen | 26 000 € |
| Taux | 50 % |
| Ratio trimestres | 160/172 (=0,930) |
Soit Pension annuelle = 26 000 € × 50 % × 0,930 = 12 090 € bruts/an, soit environ 1 007 € bruts/mois (hors complémentaire).
En résumé : des périodes non prises en compte ou une carrière hachée créent des manques dans votre pension. Il est important d’anticiper et de vérifier chaque détail comme un plan d’appartement avant signature.
Suivre sa carrière et préparer sa retraite : les outils indispensables
Le compte retraite en ligne (Info Retraite) : un tableau de bord personnalisé
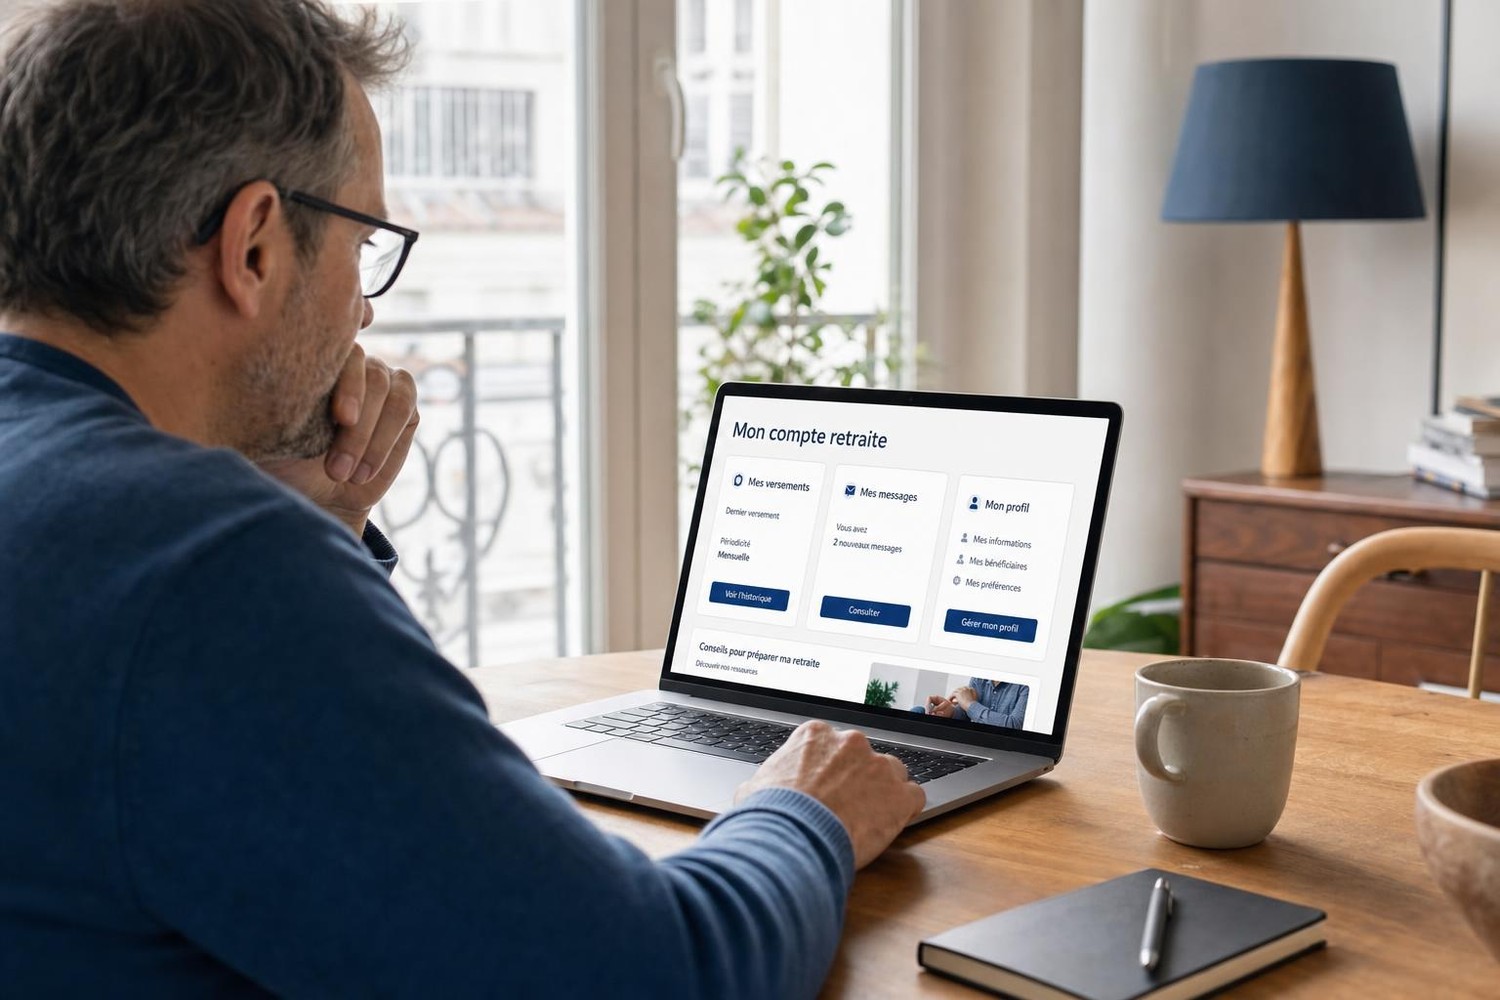
Pour éviter les mauvaises surprises, créez un compte sur Info Retraite ou sur le site de l’Assurance Retraite. Ce compte centralise toutes les informations de votre carrière : frise chronologique, trimestres validés, salaires retenus, estimations d’âge de départ, etc.
La création de l’espace est simple grâce à FranceConnect, qui évite de gérer plusieurs identifiants. Une fois connecté, vous accédez à vos droits dans chaque régime, des simulateurs, vos relevés à télécharger, et la possibilité de corriger les erreurs. Même en retraite, ce service reste utile.
Ce tableau de bord est essentiel pour suivre l’état de votre carrière et anticiper les éventuels problèmes.
Le relevé de carrière : bien le comprendre
Le relevé de carrière est un document officiel listant vos employeurs, salaires cotisés et trimestres validés. Il est important de vérifier que toutes vos périodes de travail, y compris les emplois saisonniers ou petits boulots, y figurent correctement.
En cas d’erreur ou d’oubli, il faut agir rapidement. Sur votre espace personnel Info Retraite ou sur lassuranceretraite.fr, rubrique « Compléter ma carrière », vous pouvez signaler les anomalies avec justificatifs. La caisse mettra à jour votre dossier après vérification.
Le relevé de carrière est comme le plan de votre appartement : une cloison manquante n’existe pas lors de la vente. Il faut tout vérifier dès maintenant pour éviter les regrets plus tard.
Les simulateurs : des outils à utiliser avec prudence
Les simulateurs officiels tels qu’Info Retraite ou Service-Public sont utiles pour visualiser différents scénarios (âge légal, taux plein, carrière longue). Cependant, ils reposent sur des hypothèses fixes (salaire constant, inflation maîtrisée, absence de réforme) et ne garantissent pas une précision absolue.
Pour les carrières classiques, ils fournissent une estimation correcte, mais pour les parcours hachés (temps partiel, chômage), l’erreur peut atteindre 10 à 20 %. Certains sites indiquent même un taux d’erreur de 60 % dans les cas complexes [source].
Mon conseil : réalisez plusieurs simulations (optimiste, pessimiste), comparez-les et gardez toujours une marge de sécurité. Ces outils donnent une idée générale, mais les règles peuvent évoluer jusqu’au dernier moment.
Préparer sa retraite dès aujourd’hui
La retraite n’est pas un hasard ni une sanction en fin de parcours, mais un projet à gérer activement, comme un achat immobilier. Pour éviter les mauvaises surprises, adoptez trois réflexes : créez votre compte en ligne (info-retraite.fr), vérifiez annuellement votre relevé de carrière, et anticipez bien avant 60 ans. Attendre le dernier moment revient à signer un compromis sans visite. Restez vigilant, car les règles évoluent constamment.
- Ouvrez votre compte sur info-retraite.fr.
- Vérifiez attentivement votre relevé de carrière.
- Réalisez une simulation pour évaluer votre situation.
Les règles évoluent régulièrement, notamment avec l’augmentation des retraites recalculée chaque année. Restez vigilant et suivez attentivement votre dossier.