À l’heure du tout numérique, le coffre-fort en banque est une anomalie. Le dernier espace de vie privée 100% physique qui te reste. Un endroit où entreposer tes biens les plus précieux à l’abri des regards et des convoitises. Sauf qu’il y a un hic. Et qu’il est de taille. Car pour la banque, ce service est avant tout un produit. Un produit dont elle te vantera les mérites jusqu’à ce que tu sortes du cadre, te faisant alors payer son sourire au prix fort. Et c’est sans compter sur les flous contractuels qui peuvent littéralement détruire une vie. Mais écoute-moi bien : je n’ai pas vu plus de familles se déchirer pour une procuration de coffre mal rédigée que pour un héritage immobilier. Alors, on t’a préparé le guide ultime pour louer le bon coffre-fort en banque, à la bonne adresse, au bon prix. Et t’éviter de très mauvaises surprises.
Louer un coffre-fort en banque : le mode d'emploi sans baratin
Les démarches pour obtenir ta boîte à secrets
T’as décidé de planquer tes trésors à la banque ? Écoute-moi bien, c’est pas comme commander une pizza. Voici la vérité, sans enrober :
- Devenir (ou déjà être) client : Première astuce, la plupart des banques ne filent pas un coffre à n’importe qui. Il faut ouvrir un compte chez eux – et ça, on te le glisse souvent après le sourire commercial. Tu vois l’genre ?
- Prendre rendez-vous avec ton conseiller : C’est pas du libre-service – faut passer par le guichet et choper un rendez-vous avec ce fameux conseiller, celui qui te regarde comme si tu venais lui acheter le Graal.
- Présenter tes papiers : Prépare ta pièce d’identité toute fraîche et un justificatif de domicile. Ils aiment bien cocher des cases.
- Signer le contrat de location : Là, t’es censé lire tout ce qui est écrit en tout petit. Mais on sait tous que tu vas surtout chercher où poser ta signature…
- Recevoir la clé (ou les clés) : Moment solennel où on te remet la fameuse clé du coffre. Aucune copie possible côté banque – si tu perds, c’est pour ta pomme.
Bref, sur le papier c’est simple, mais sache que toutes les agences n’ont pas une salle forte sous la moquette. Les places sont limitées et ça se mérite presque plus qu’un ticket resto un lundi midi !
Combien coûte la location d’un coffre-fort ?
Abordons le sujet financier sans détour : la location d’un coffre-fort en banque coûte généralement entre 80€ et plus de 500€ par an, selon la taille du coffre (exprimée en litres ou dm³) et la valeur assurée incluse dans le tarif. Chaque banque applique ses propres tarifs – la Société Générale ou la Caisse d’Épargne peuvent afficher des différences notables pour des volumes similaires.
Le paiement est souvent prélevé directement sur ton compte courant, pour éviter tout oubli (les banques sont très attentives à la facturation). Compare ce coût annuel avec une assurance vol classique à domicile (généralement entre 30€ et 100€/an pour assurer des objets précieux) : tu constateras que ce n’est pas toujours déraisonnable pour protéger ce que tu as de plus précieux.
| Volume du coffre (en litres) | Fourchette de prix annuelle indicative | Exemples de biens stockables |
|---|---|---|
| 30 L | 100€ - 150€ | Documents A4, bijoux, montres |
| 60 L | 180€ - 250€ | Tablettes numériques, petits tableaux |
| 120 L | 300€ - 500€+ | Collections, lingots, œuvres d’art |
Ainsi, la tranquillité a un coût… mais au moins, tu comprends ce pour quoi tu investis !
Ce qu’il faut savoir sur le contrat de location
Les clauses à surveiller de près
Entrons dans le vif du sujet, là où la banque glisse ses clauses en petits caractères, souvent difficiles à lire. Sois vigilant, un détail négligé peut te coûter cher.
- Durée du contrat : Généralement d’un an, renouvelable automatiquement si tu ne surveilles pas les dates. Pour résilier, il faut envoyer une lettre recommandée, sinon le contrat se renouvelle sans que tu t’en rendes compte (source : Caisse d’Épargne).
- Valeur assurée par défaut : Ne t’attends pas à ce que tout ce que tu déposes soit couvert. L’indemnisation est souvent limitée à quelques milliers d’euros, ce qui peut être dérisoire par rapport à la valeur réelle du contenu. Pour une couverture plus élevée, il faudra payer un supplément.
- Preuve et déclaration : En cas de vol ou sinistre, c’est à toi de prouver la valeur et la présence des objets (factures, photos…). Sans justificatifs, tu risques de ne rien obtenir.
- Frais annexes : À l’ouverture, les frais sont généralement raisonnables… mais perdre la clé, c’est une autre histoire : intervention d’un serrurier agréé, perçage du coffre, remplacement du mécanisme…
La facture peut rapidement dépasser les 1000€, sans compter les délais pour récupérer tes biens. Il est donc conseillé de conserver des doubles de clé en lieu sûr, à deux endroits différents… ou de prévoir un budget conséquent.
Accès au coffre : procuration et autres subtilités
Par défaut, seul le titulaire du contrat peut ouvrir le coffre. Pas question que quelqu’un d’autre y accède sans autorisation.
Cependant, la situation peut se compliquer :
- Procuration : Tu peux autoriser une autre personne – conjoint(e), enfant majeur, ou toute autre personne de confiance. Cette procuration doit être formalisée juridiquement (signée en agence), sinon cela peut entraîner des conflits familiaux importants.
- Compte joint / co-location : Dans ce cas, tous les titulaires ont un accès libre au coffre, ce qui peut aussi entraîner des complications en cas de désaccord.
J’ai constaté que les conflits familiaux liés à une procuration mal rédigée pour un coffre-fort sont plus fréquents que ceux liés à un héritage immobilier. Le coffre devient alors le théâtre des secrets de famille.
Il est donc essentiel de bien réfléchir avant d’accorder l’accès à quelqu’un, et de vérifier attentivement les noms inscrits sur les documents.
Que conserver dans un coffre-fort ? Conseils pratiques
Les objets à protéger absolument
Voici ce que l’on recommande de conserver dans un coffre-fort en banque : des objets précieux et irremplaçables, que l’on ne peut ni remplacer ni racheter facilement après un vol ou un sinistre.
- Bijoux de famille : bagues anciennes, montres de collection, héritages précieux.
- Documents irremplaçables : actes notariés (propriété, donation), livret de famille, diplômes originaux… indispensables en cas de démarches administratives.
- Lingots d’or et pièces de collection : l’or reste une valeur refuge, contrairement aux cryptomonnaies volatiles.
- Supports numériques sensibles : disques durs ou clés USB sécurisées contenant sauvegardes, photos familiales, contrats ou dossiers confidentiels.
- Œuvres d’art de petit format : dessins signés, miniatures cotées, tableaux familiaux (éviter les posters).
En résumé, dépose dans ton coffre ce dont la perte serait insupportable, qu’elle soit sentimentale ou financière. Ne surcharge pas inutilement, privilégie l’essentiel. Pour des informations juridiques détaillées, consulte Les Clés de la Banque.
Les objets à ne jamais conserver dans un coffre-fort
Avant de faire une erreur coûteuse, sache que certains objets ne doivent pas être placés dans un coffre-fort.
D’autres objets sont également à proscrire :
- Sommes importantes en liquide : souvent non couvertes par l’assurance du coffre, et pouvant poser problème avec l’administration fiscale.
- Objets illicites ou dangereux : armes à feu, stupéfiants, matières toxiques – strictement interdits par les banques et la loi (source : conditions générales Banque Populaire). Cela inclut aussi les produits inflammables, explosifs ou denrées périssables.
- Objets malodorants ou susceptibles d’endommager les coffres voisins : un risque à éviter absolument.
En résumé, la banque n’est pas un refuge pour des objets douteux ni un bunker personnel pour des affaires illégales. Sois raisonnable et protège ce qui compte vraiment.
Anticiper les difficultés liées au coffre-fort : perte de clé et succession
Perte de clé : les conséquences et coûts
Perdre la clé du coffre est une situation délicate et coûteuse. Voici la procédure à suivre :
- Déclarer rapidement la perte à l’agence. Ne tarde pas, contacte immédiatement ton conseiller.
- Organisation de l’ouverture forcée : la banque planifie un rendez-vous, ta présence est obligatoire, pas de délégation possible.
- Intervention d’un serrurier spécialisé : un professionnel agréé intervient pour percer ou remplacer la serrure, en ta présence.
- Facturation élevée : les coûts varient généralement entre 600 et 1500€, selon la banque et l’intervention.
Conseil avisé : ne conserve jamais tes deux clés au même endroit. Garde-en une dans un lieu sûr différent, comme chez un proche de confiance, pour éviter ce genre de désagrément.
La gestion du coffre-fort en cas de décès
En cas de décès, la situation devient délicate. Dès que la banque est informée (par le notaire ou un héritier), le coffre est immédiatement scellé. Personne ne peut y accéder, même pas avec une procuration antérieure.
La procédure officielle est la suivante :
- Ouverture du coffre uniquement en présence du notaire et de tous les héritiers ou leurs représentants.
- Présentation d’un acte de notoriété délivré par le notaire, attestant des droits des héritiers (source : lemagdusenior). Pour les successions inférieures à 5 000€, un certificat d’hérédité peut parfois suffire.
- Inventaire complet du contenu, estimation et intégration à l’actif successoral, soumis à imposition.
- Pour les coffres joints : seul le cotitulaire survivant peut accéder au coffre, sauf opposition d’un héritier ou intervention du notaire, ce qui peut entraîner des conflits.
Un point souvent négligé : si personne ne connaît l’existence ou le numéro du coffre, celui-ci peut rester inutilisé pendant des années avant d’être déclaré « en déshérence ». Tes biens risquent alors de rester oubliés indéfiniment.
Comparaison des solutions pour protéger tes biens précieux
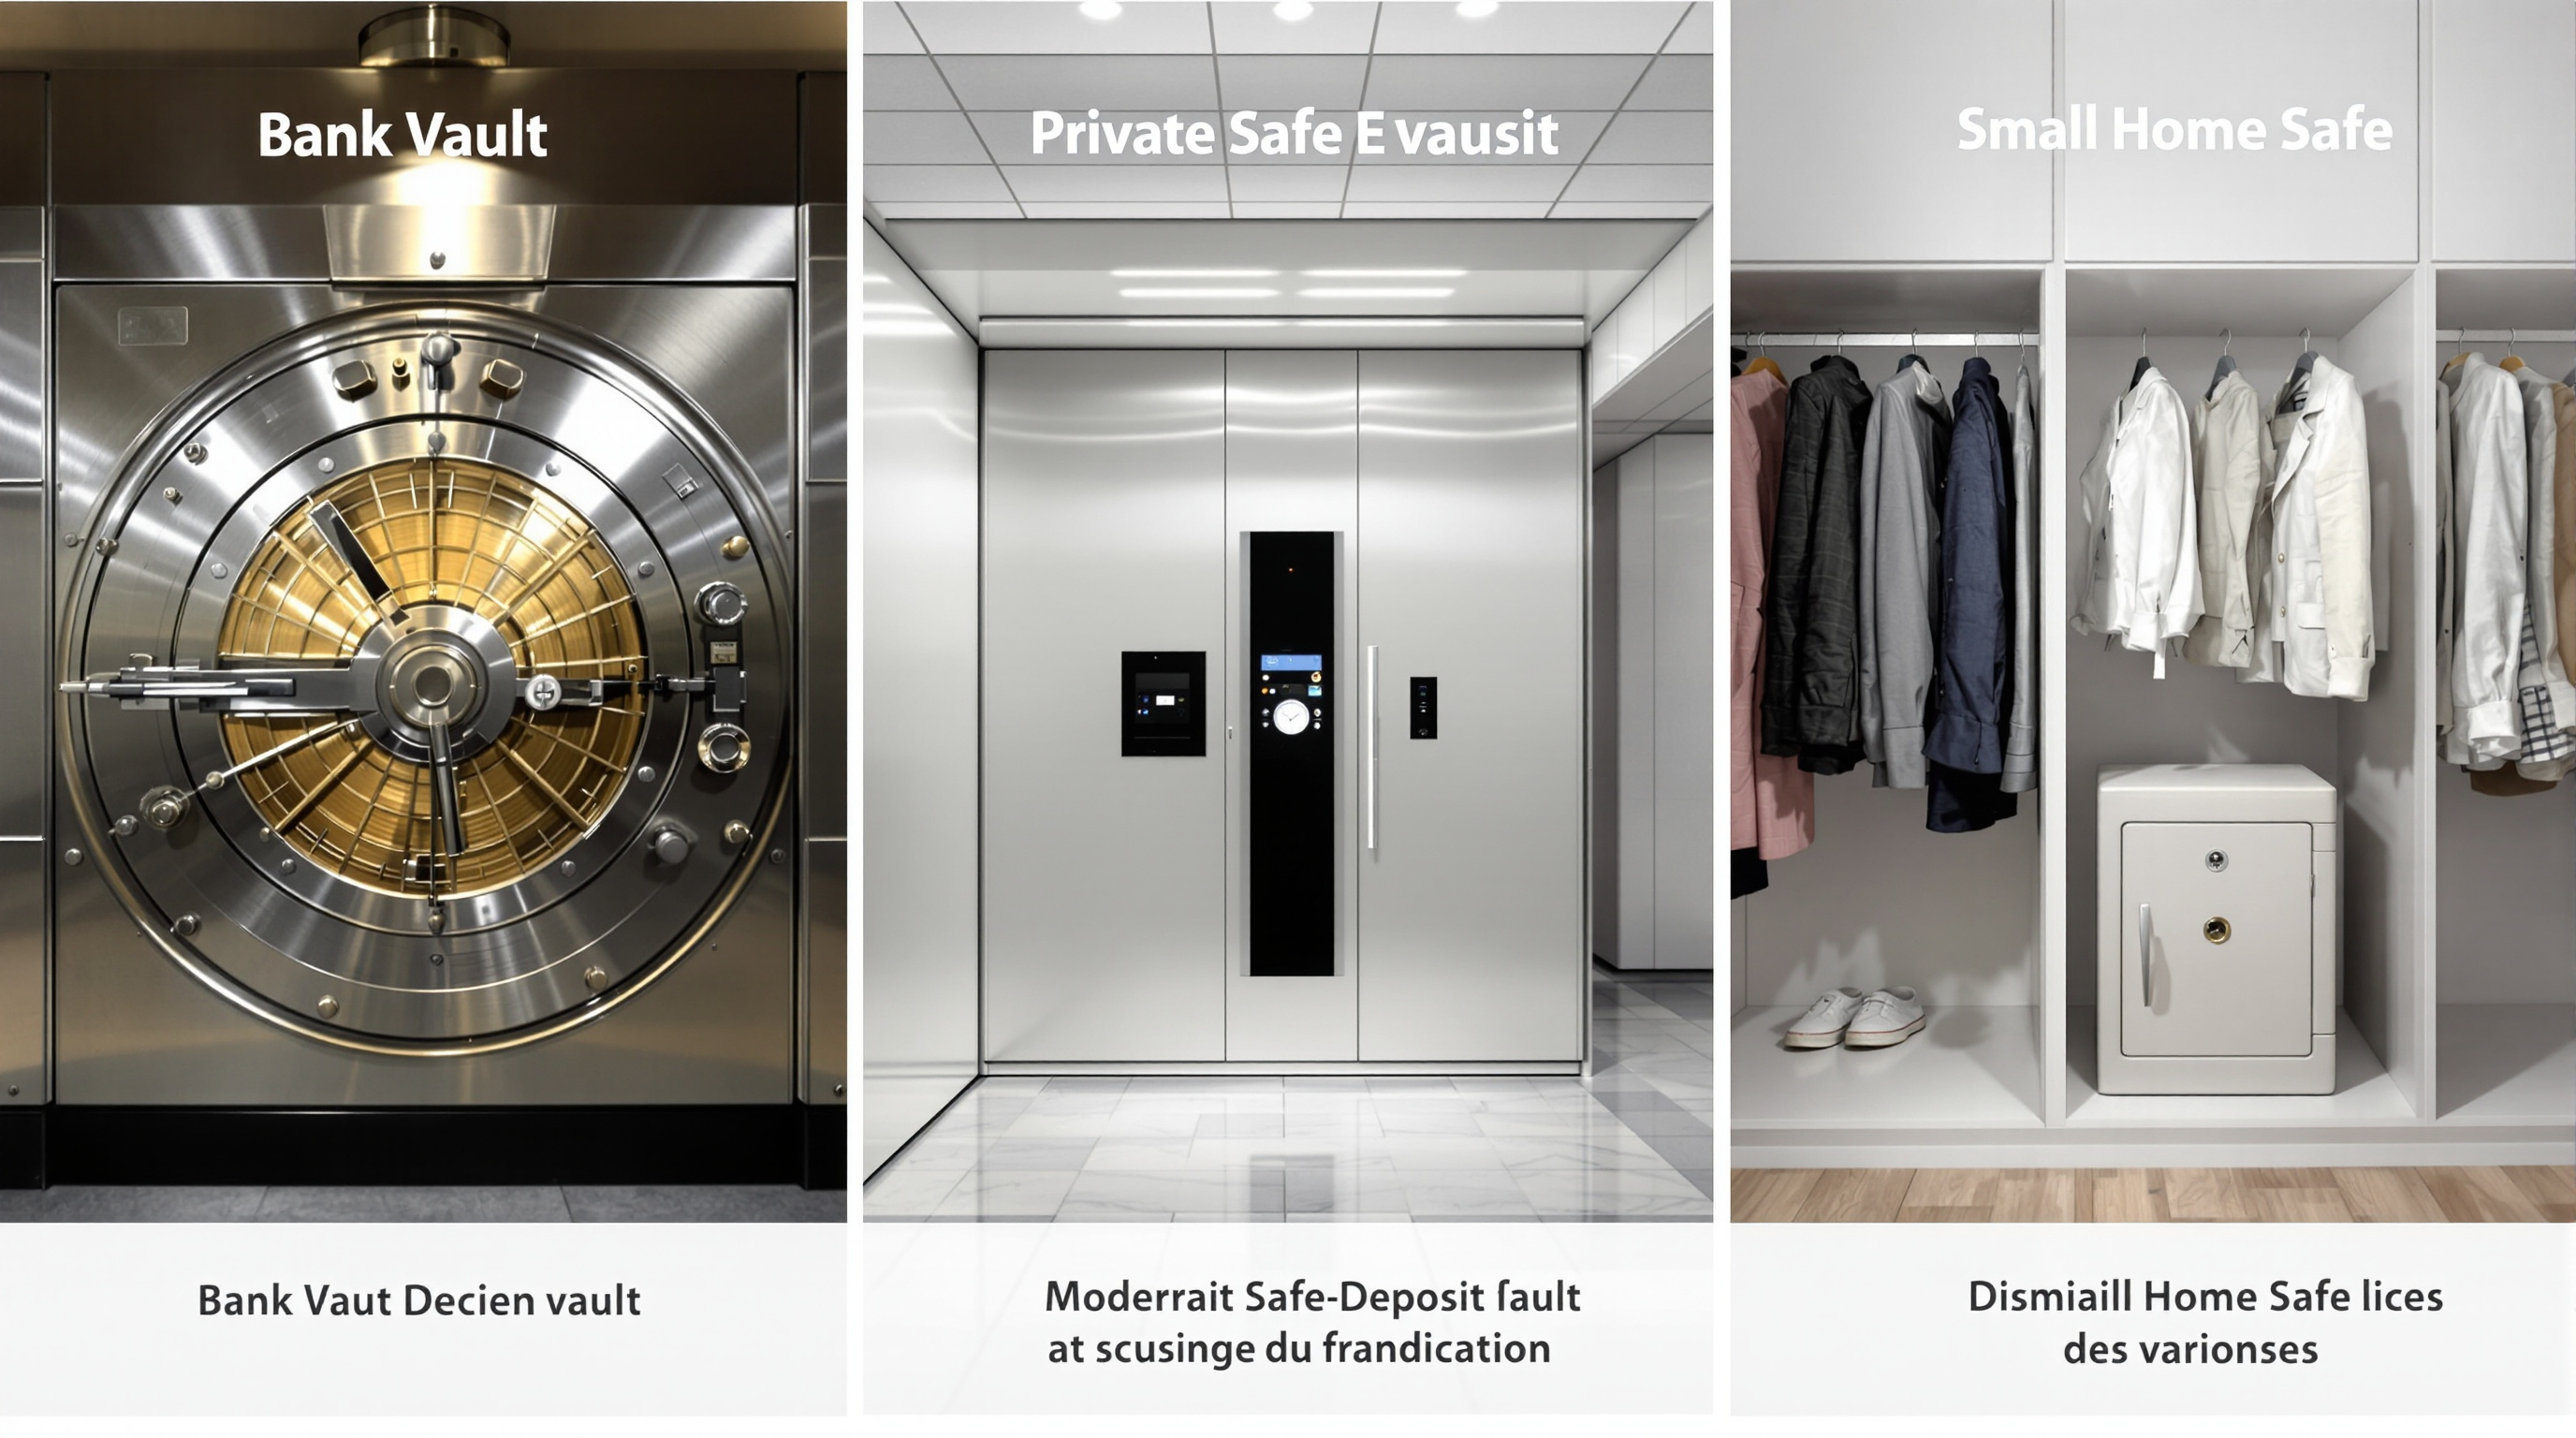
La banque : une sécurité renforcée
Pour une sécurité traditionnelle, la banque reste une référence. Ses points forts :
- Tes biens sont conservés dans une salle forte blindée, sous vidéosurveillance 24/7, et protégés comme une forteresse locale (source : arcasgruber.com).
- Protection efficace contre incendies, inondations et autres sinistres.
- Accès strictement contrôlé, impossible sans passer par les procédures administratives.
Cependant, quelques inconvénients :
- Accès limité aux horaires d’ouverture de l’agence, pas de service 24/7.
- Nécessité d’être client de la banque, ce qui limite la liberté.
- Traçabilité complète : l’État est informé de l’existence du coffre, et les banques coopèrent avec les autorités en cas de demande officielle. La discrétion est donc relative.
Le coffre-fort privé : une alternative sans compte bancaire
Pour sortir du cadre bancaire, les sociétés privées proposent des solutions depuis quelques années (type Brinks ou Coffre-Prive.fr). Ce service offre :
- Aucun compte bancaire requis. Tu paies simplement le service, sans lien avec une banque.
- Horaires d’accès souvent plus flexibles, parfois sur rendez-vous personnalisé.
- Sécurité renforcée avec chambres fortes autonomes, badges personnalisés, et assurance « valeur réelle » sans plafond.
- Confidentialité accrue, idéale pour ceux qui souhaitent plus de discrétion (dans le respect de la loi).
Côté tarif, compte entre 200 et 900 €/an selon le volume et les options (coffre-prive.fr). Ce service est principalement disponible en grandes villes ; en zone rurale, les options sont plus limitées.
Le coffre à domicile : une solution risquée
Le coffre à domicile, souvent perçu comme pratique avec un accès illimité, présente plusieurs inconvénients :
- Il attire les cambrioleurs comme un pot de miel attire les guêpes. Même fixé au sol, il peut être emporté avec des outils adaptés.
- Risque élevé de coercition (home-jacking) pour obtenir le code ou la clé, où ni alarme ni voisins ne pourront intervenir efficacement.
- En cas d’incendie, sauf à investir dans un coffre ignifugé haut de gamme et bien installé, les pertes sont souvent totales.
En résumé, tu gagnes en accessibilité mais tu prends un risque important sur la sécurité. Cette solution convient plutôt pour des objets de faible valeur sentimentale ou financière.
Pour approfondir chaque option et faire un choix éclairé, consulte Les Clés de la Banque.
Faut-il opter pour un coffre-fort en banque ?
Mon avis d’expert
Louer un coffre-fort en banque reste une solution fiable et éprouvée pour protéger ses biens précieux. Idéal pour ceux qui souhaitent sécuriser bijoux, documents importants ou collections sans inquiétude. La sécurité physique est solide, l’accès strictement contrôlé, et l’anonymat relatif est préservé, bien que des traces existent dans les fichiers bancaires (source : Banque-Assurance-France).
Cependant :
- Ce service n’est ni gratuit ni sans contraintes. Des frais cachés peuvent survenir (perte de clé, assurance limitée, frais annexes).
- Le contrat de location doit être lu attentivement, car il engage sérieusement.
- Il est important d’anticiper tous les cas de figure : succession, procuration, etc., car les problèmes arrivent souvent à l’improviste.
En somme, si tu respectes les règles et prêtes attention aux détails, le coffre-fort bancaire demeure la meilleure option pour protéger tes secrets, mieux qu’un simple mot de passe iCloud.
Avant de signer : la checklist indispensable
- Ai-je bien compris les frais liés à la perte de clé ?
- L’assurance incluse couvre-t-elle suffisamment les objets que je souhaite déposer ?
- Ai-je défini clairement qui aura accès au coffre, et qui n’y aura jamais accès ?
Un coffre en banque, c’est un engagement sérieux : ça protège, mais il faut lire attentivement le contrat avant de s’engager, sous peine de frais importants à la sortie.