Les taux immobiliers amorcent une stabilisation. Que peut-on attendre en 2026 ? Baisse ou stagnation ? Voici ce qu'il se prépare sur le front des taux, et surtout, comment tirer ton épingle du jeu. (Spoiler : le "bon moment" pour acheter, c'est quand ton projet est prêt)
Taux immobilier 2026 : baisse ou stagnation ?
Baromètre des taux en septembre 2026 : les chiffres clés
Voici les taux moyens que tu peux espérer obtenir en septembre 2026 auprès de ton banquier, selon le baromètre croisé Pretto, CAFPI et Meilleurtaux.
| Durée | Bon dossier | Excellent dossier |
|---|---|---|
| 15 ans | 3,35 % | 3,00 % |
| 20 ans | 3,40 % | 3,10 % |
| 25 ans | 3,50 % | 3,20 % |
Les taux actuels tournent autour de 3,4 à 3,5 % pour un bon dossier. Pour obtenir un taux "premium" (excellent dossier), il faut présenter un profil irréprochable.
Baisse ou stagnation ? Analyse claire
Depuis l’été 2026, les taux sont stables. Quelques variations minimes chez certains établissements (environ –0,01 %) sans changement significatif. Les banques restent prudentes après les hausses de l’OAT et des taux BCE :
- Juillet : tendance stabilisée.
- Août : situation similaire.
Attendre une baisse miraculeuse, c’est comme attendre le bus un jour de grève : le risque d’attente est long pour peu de résultats.
En résumé, les prévisions d’effondrement imminent des taux sont peu réalistes. Les indicateurs sont stables, sans baisse nette ni hausse brutale prévue d’ici la fin d’année. Le pronostic : maintien des taux à ce niveau pour un certain temps.
Pourquoi ton voisin obtient un meilleur taux que toi
Ne jalouse pas le prêt de ton voisin : un taux avantageux résulte rarement du hasard. Pour obtenir un bon taux en 2026, il faut remplir plusieurs critères :
- Un apport solide (au moins 10 % du projet pour couvrir les frais et rassurer la banque)
- Des revenus stables et confortables (CDI ou profession libérale bien établie)
- Aucun découvert ni incident de paiement récent (trois derniers relevés bancaires propres)
- Capacité d’épargne résiduelle (reste d’argent disponible après opérations)
- Taux d’endettement maîtrisé (idéalement inférieur à 33 %)
En résumé, les banques privilégient les profils solides et bien gérés. Concentre-toi sur ton dossier plutôt que de comparer avec celui des autres.
Retrouve tous nos conseils pratiques pour solidifier ton dossier chez Caraes Immobilier
Les acteurs clés des taux immobiliers en 2026
La BCE et l'OAT 10 ans : influence majeure sur les taux
À la base des taux immobiliers, deux acteurs principaux influencent le marché. Le premier est la Banque Centrale Européenne (BCE). En ajustant ses taux directeurs (actuellement autour de 2,15 % pour le refinancement), elle détermine le coût auquel les banques empruntent. Une baisse des taux BCE permet aux banques d’emprunter moins cher, ce qui peut se traduire par des taux immobiliers plus bas, mais ce n’est pas immédiat ni automatique.
Le second acteur est l’OAT 10 ans (Obligation Assimilable du Trésor), qui correspond au taux auquel l’État français emprunte sur dix ans. C’est la référence principale pour fixer les taux fixes proposés par les banques. Même si la BCE baisse ses taux, une hausse de l’OAT due à des anticipations de marché peut entraîner une augmentation des taux immobiliers, car la banque ne prête jamais à perte.
En résumé : la BCE fixe le rythme, l’OAT influence le niveau, et la banque applique sa marge entre les deux. C’est pourquoi une banque ne prête jamais en dessous de son coût de refinancement, sauf promotions exceptionnelles pour attirer des clients premium.
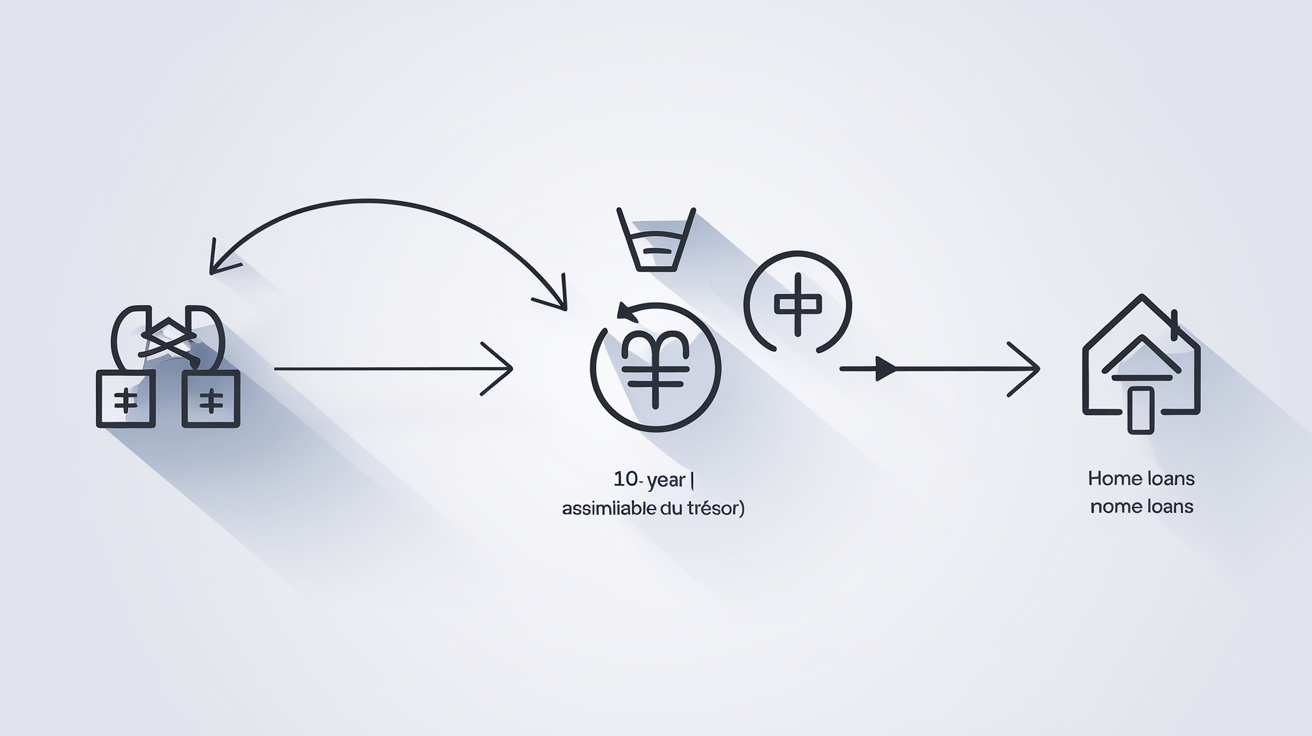
Ces deux acteurs sont essentiels : quand ils fluctuent, ton crédit est impacté.
Stratégie des banques : équilibre entre objectifs commerciaux et gestion du risque
En 2026, les banques cherchent à accorder des crédits pour atteindre leurs objectifs annuels, tout en restant prudentes face aux risques, car les marges sont réduites.
S’ajoute à cela le taux d’usure, plafond légal fixé par la Banque de France (5,29 % sur 20 ans et plus au T3 2026 source CAFPI). Les banques ne peuvent pas accorder de prêts au-delà de ce taux, ce qui bloque certains dossiers "limite" ou avec des frais élevés (assurance, courtage). Certains profils se voient donc refuser un prêt malgré un dossier acceptable.
Pour les dossiers solides (apport important, revenus stables, comptes en ordre), les banques peuvent proposer une décote commerciale pour attirer le client. Cela nécessite cependant un profil irréprochable.
Marché immobilier : impact des passoires thermiques et des prix
Avec des taux élevés mais stables (environ 3,4–3,5 % en moyenne), le pouvoir d’achat immobilier reste limité. Cela signifie un budget plus restreint, surtout si les prix ne baissent pas. La situation est plus complexe pour les biens mal notés au DPE, les fameuses passoires thermiques de classe F ou G.
Les acheteurs sont plus exigeants, ce qui pousse souvent les vendeurs à baisser les prix. Une décote moyenne de -18 % à -25 % est observée sur certaines maisons de classe G comparées à une classe D (Notaires de France).
Bonne nouvelle pour ceux qui souhaitent rénover : MaPrimeRénov' parcours accompagné peut financer jusqu’à 80 % des travaux éligibles sur les logements E/F/G, avec un plafond entre 30k€ et 40k€ HT selon l’ampleur des travaux et les revenus (détails MaPrimeRénov’).
Dans ce contexte, il est encore possible d’être malin, à condition d’examiner attentivement la fiche technique avant de négocier.
Réussir ton projet immobilier en 2026
Primo-accédant : les aides à ne pas manquer (PTZ et autres)
Pour les primo-accédants, le Prêt à Taux Zéro (PTZ) est un coup de pouce important, mais soumis à conditions.
Conditions principales :
- Être primo-accédant (ne pas avoir été propriétaire de sa résidence principale dans les deux dernières années).
- Respecter les plafonds de revenus selon la zone géographique (A, B1, B2, C) et la taille du foyer, basés sur le revenu fiscal 2024 (source).
- Financer jusqu’à 50 % du prix d’achat dans le neuf si le budget est serré.
- Dans l’ancien avec travaux : PTZ possible uniquement en zones B2 et C, avec travaux représentant au moins 25 % du coût total, et logement devant atteindre au minimum la classe D après rénovation (audit DPE requis).
- Résidence principale obligatoire, occupation au moins huit mois par an.
- Respect des normes environnementales actuelles (RE 2020 pour le neuf).
Le PTZ peut se cumuler avec un prêt principal classique, ainsi qu’avec des aides locales ou le prêt Action Logement selon ta situation professionnelle.
Ce coup de pouce n’est pas énorme, mais il peut faire la différence pour finaliser ton financement. Pense aussi aux aides locales, certaines communes ou régions offrent encore des subventions. N’hésite pas à utiliser les simulateurs.
Découvre tous nos conseils pour primo-accédants sur Caraes Immobilier
Investissement locatif : calculer la rentabilité avec précision
Pour les investisseurs, l’immobilier n’est plus un eldorado automatique. Avec des taux autour de 4 %, obtenir un cash-flow positif devient un défi. Le rendement locatif doit être analysé avec soin :
- Cash-flow = Loyers encaissés – (mensualités + charges + taxes + assurances). Si le résultat est négatif, réfléchis avant d’investir.
- L’autofinancement est difficile avec un crédit coûteux : vise au moins 7 % brut sur des petites surfaces en province, ou privilégie la colocation/coliving pour améliorer la rentabilité.
- Ne te fie pas aux promesses de défiscalisation miraculeuses : même les dispositifs comme « Jeanbrun » ne compensent pas une mauvaise analyse du terrain.
- L’emplacement est primordial : croissance démographique locale, tension locative réelle et perspectives à moyen terme doivent guider ta décision.
En résumé, une analyse rigoureuse prime sur les discours séduisants. C’est ton solde bancaire qui compte réellement.
Pars sur de bonnes bases pour tes calculs locatifs chez Caraes Immobilier
Négocier son prêt : éviter les frais cachés
Le taux nominal affiché sur l’offre est important, mais il cache souvent des frais annexes avantageux pour la banque. Voici les points à négocier :
📋 Points à négocier avant signature :
- Taux nominal : négocie la concurrence, mais ce n’est que le début.
- Assurance emprunteur : privilégie une délégation externe, souvent 2 à 3 fois moins chère que l’assurance interne. Compare toujours plusieurs devis.
- Frais de dossier : négocie-les, surtout avec un profil solide ou via un courtier, ils peuvent être réduits voire annulés.
- Indemnités de Remboursement Anticipé (IRA) : demande leur suppression ou une forte réduction dès l’offre initiale, utile en cas de revente ou rachat.
En résumé, lis toutes les petites lignes avant de signer. Un bon taux ne justifie pas des garanties trop coûteuses ou des frais cachés.
Nos astuces pour réussir ta négociation sont disponibles sur Caraes Immobilier
Historique des taux immobiliers : un regard sur le passé
Taux immobiliers sur 40 ans : des niveaux bien plus élevés
Pour relativiser, en 1982–1983, les taux atteignaient jusqu’à 16 % (source CAFPI). Tes parents ou grands-parents ont probablement signé des prêts à ces taux, bien plus élevés qu’aujourd’hui.
Dans les années 90, les taux étaient autour de 9 %. En 2008, lors de la crise financière, ils étaient entre 5 et 6 % sans assurance. Les taux très bas de 2022 (environ 1 %) étaient une exception historique.
Aujourd’hui, en 2024–2026, les taux sont autour de 3,3–3,5 % pour un bon dossier, ce qui reste raisonnable comparé au passé. Il est important de garder cette perspective avant de s’alarmer.
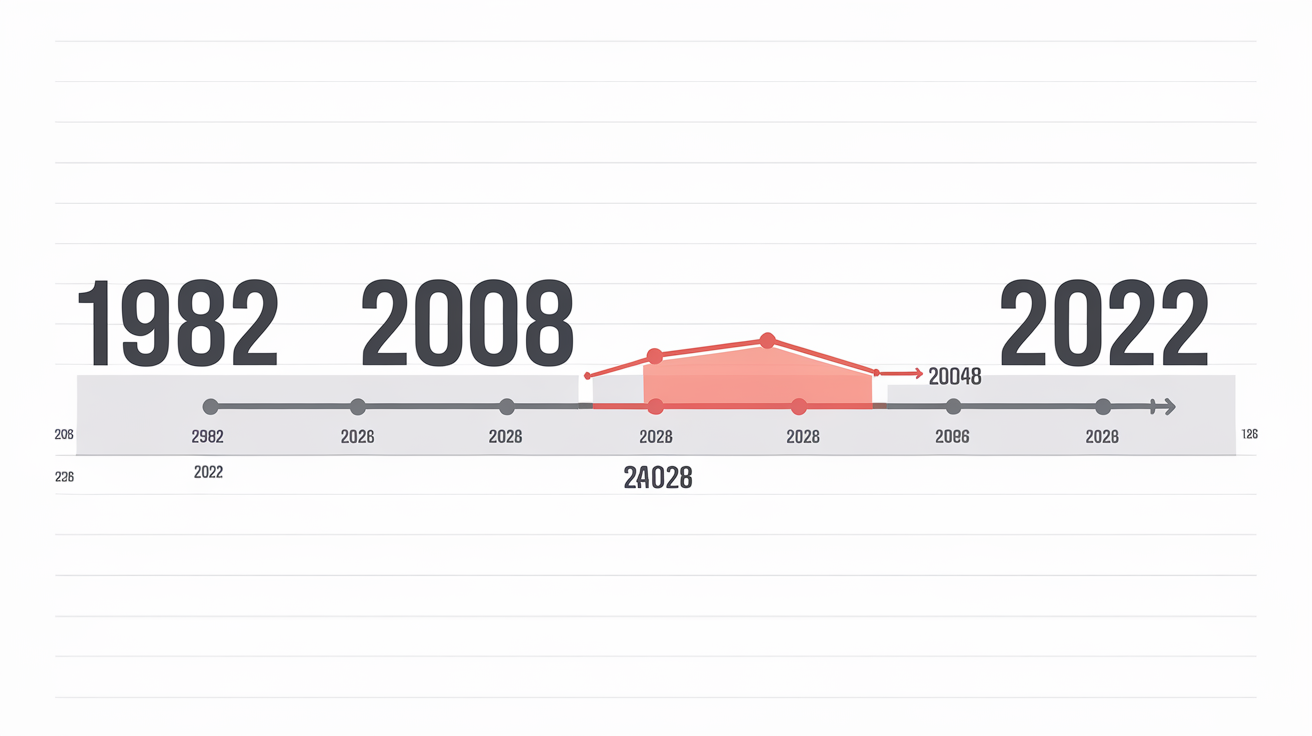
La situation actuelle est moins favorable que l’euphorie post-Covid, mais reste acceptable dans une perspective historique.
Perspectives après 2026 : quelques prévisions
Pour 2027, les prévisions varient : certains experts anticipent une baisse des taux vers 2,5–3 %, d’autres une stabilisation, voire une légère hausse en cas de panique sur les obligations d’État. Cela dépendra principalement de :
- L’évolution durable de l’inflation,
- La politique monétaire de la Banque Centrale Européenne.
Personne ne peut prédire l’avenir avec certitude. Attendre le moment parfait pour acheter, basé sur des promesses incertaines, revient à jouer au loto avec ton projet de vie (source).
L’essentiel est d’avoir un projet solide et un financement bien préparé. Si tu es prêt, lance-toi ; sinon, travaille ton dossier plutôt que d’attendre indéfiniment.
Retrouve nos comparatifs pratiques sur Caraes Immobilier pour affiner tes choix
Acheter ou attendre : un avis éclairé
Le bon moment pour acheter n’est pas celui annoncé par les médias, mais celui où ton projet est prêt et où tu trouves le bien idéal. Attendre le taux parfait peut te faire rater l’opportunité, car les prix évoluent indépendamment. Même une légère hausse des prix peut annuler le bénéfice d’une baisse minime des taux (voir Capital).
Si ton dossier est prêt, ton financement solide et tu as trouvé ton bien, n’hésite pas. Profite de la fenêtre d’opportunité offerte par le marché.
En somme, cesse de scruter la météo des taux et concentre-toi sur la construction solide de ton projet.